
Sparen ist gerade überall Thema. In der Familien-WhatsApp-Gruppe wird der neue Strompreisvergleich geteilt, auf Pinterest ploppt der zehnte „27 Spartipps für Familien“-Pin auf und irgendeine Freundin erzählt gerade begeistert, dass sie jetzt ihr eigenes Shampoo herstellt. Und du sitzt da und fragst dich: Muss ich das jetzt auch alles machen? Und vor allem: Bringt das überhaupt etwas, oder verschwende ich nur Zeit und Nerven mit Dingen, die am Ende zwei Euro im Monat ausmachen?
Genau darum soll es in diesem Beitrag gehen. Denn eines der größten Missverständnisse beim Thema Familienfinanzen ist die Idee, dass man überall gleichzeitig sparen müsste. Dass jeder Euro gleich wichtig ist. Dass ein Coupon für Waschmittel genauso viel bringt wie ein Vertragswechsel bei der Versicherung.
Tut er aber nicht.
Manche Stellschrauben verändern dein Budget spürbar, oft mit einem einzigen Telefonat oder einer einmaligen Entscheidung. Andere kosten dich vor allem Zeit, Energie und ein schlechtes Gewissen, wenn du sie nicht durchhältst, ändern finanziell aber kaum etwas. Und dann gibt es noch einen dritten Bereich: Ausgaben, an denen du besser gar nicht sparst, weil es sich langfristig rächt, wirtschaftlich oder für das Familienleben.
Schauen wir uns das mal in Ruhe an.
Warum „überall ein bisschen sparen“ selten funktioniert
Kennst du das Gefühl, an einem Montag voller guter Vorsätze zu starten? Kein Kaffee to go mehr, selbst gekochtes Mittagessen, Klopapier im Vergleichsrechner geprüft, Lichter aus in jedem Zimmer. Und drei Wochen später ist alles wieder wie vorher, nur dass du dich zusätzlich schlecht fühlst, weil „es ja nicht geklappt hat“.
Das liegt selten daran, dass du undiszipliniert bist. Es liegt daran, dass viele dieser kleinen Maßnahmen einfach nicht genug bringen, um den Aufwand wert zu sein. Wenn du eine Stunde investierst, um beim Wocheneinkauf drei Euro zu sparen, aber eine Stunde investierst, um deinen Stromvertrag zu wechseln und dabei 200 Euro im Jahr sparst, ist das keine gleichwertige Zeitinvestition. Trotzdem wird in vielen Ratgebern beides in einem Atemzug genannt, als wären es gleich große Hebel.
Bevor du also überhaupt anfängst zu sparen, lohnt sich ein ehrlicher Blick auf eure tatsächlichen Ausgaben. Wenn du dafür noch keine Struktur hast, findest du in meinem Artikel Familienbudget erstellen: So bekommst du endlich den Überblick über dein Geld eine einfache Anleitung, wie du in wenigen Schritten siehst, wo euer Geld tatsächlich hingeht. Erst danach kannst du wirklich beurteilen, welche der folgenden Punkte für eure Situation relevant sind.
Wo du wirklich viel sparen kannst
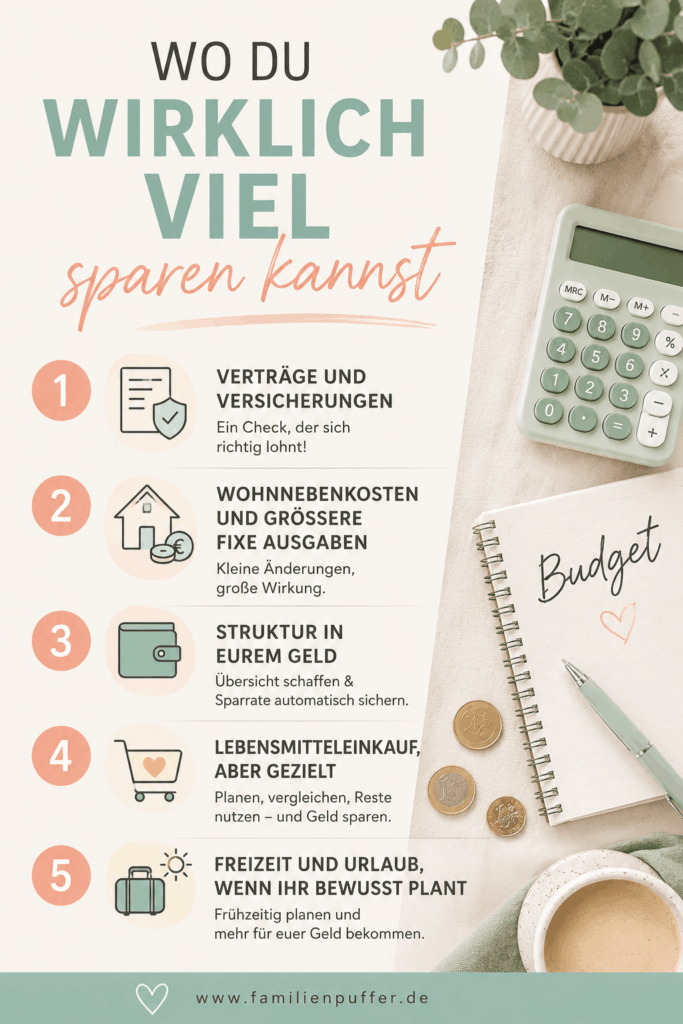
1. Verträge und Versicherungen
Das ist der langweiligste Punkt auf jeder Sparliste und gleichzeitig oft der wirkungsvollste. Strom, Gas, Internet, Handy, Versicherungen: Diese Verträge laufen im Hintergrund weiter, meistens ohne dass jemand sie hinterfragt. Und genau deshalb lohnt sich hier ein jährlicher Check besonders.
Der Grund, warum dieser Bereich so viel bringt: Es handelt sich um einmalige Entscheidungen mit Dauerwirkung. Du vergleichst einmal, wechselst einmal, und sparst dann zwölf Monate am Stück, ohne noch einmal darüber nachdenken zu müssen. Kein täglicher Verzicht, keine Willenskraft nötig. Genau das macht diesen Hebel so attraktiv für stark eingespannte Familienalltage.
Wichtig dabei: Nicht nur auf den Preis schauen, sondern auch auf Leistungen und Vertragsbedingungen. Bei Versicherungen kann eine günstigere Police im Schadensfall teurer werden, wenn wichtige Leistungen fehlen.
2. Wohnnebenkosten und größere fixe Ausgaben
Miete, Nebenkosten, Kredite, große Anschaffungen: Das sind die Posten, die eure monatliche Bilanz am stärksten prägen, weil sie in absoluten Zahlen einfach am größten sind. Schon kleine prozentuale Veränderungen wirken sich hier stärker aus als bei kleineren Ausgabenposten.
Das bedeutet nicht, dass du gleich umziehen musst. Aber es lohnt sich, bei größeren Entscheidungen wie einer Kreditverlängerung, einer anstehenden Anschaffung oder einer Nebenkostenabrechnung genauer hinzuschauen, statt sie einfach durchzuwinken. Eine falsch eingestufte Heizkostenabrechnung oder ein zu hoch angesetzter Kredit-Zinssatz kann über Jahre hinweg deutlich mehr kosten als jedes gesparte Abo.
3. Struktur in eurem Geld
Ein Punkt, der oft unterschätzt wird, ist schlicht die Übersicht über euer Geld. Wenn alles auf einem Konto liegt, aus dem gleichzeitig Miete, Lebensmittel, Sparrate und spontane Ausgaben bezahlt werden, ist es unglaublich schwer, den Überblick zu behalten. Und was du nicht überblickst, kannst du auch nicht gezielt verändern.
Viele moderne Girokonten bieten inzwischen Unterkonten oder sogenannte Pockets an, mit denen du Geld gedanklich (und tatsächlich) in verschiedene Bereiche aufteilen kannst: Fixkosten, Lebensmittel, Rücklage, Urlaub. Ich nutze dafür zum Beispiel das C24 Smartkonto*, das genau solche Pockets sowie eine automatische Ausgabenanalyse bietet. Das ersetzt kein Sparen an sich, macht es aber deutlich einfacher, den Überblick zu behalten und eure Sparrate automatisch beiseitezulegen, bevor sie im Alltag verschwindet. Prüft die aktuellen Konditionen und Zinssätze aber immer selbst, bevor ihr euch für ein Konto entscheidet.
4. Lebensmitteleinkauf, aber gezielt
Beim Essen lässt sich tatsächlich einiges sparen, allerdings nicht dadurch, dass ihr auf günstigere, aber ungesündere Produkte umsteigt oder ständig auf Lieblingsgerichte verzichtet. Sondern durch Planung, Grundpreisvergleiche, bewusstes Einkaufen und weniger Lebensmittelverschwendung. Gerade der letzte Punkt wird oft unterschätzt: Weggeworfene Lebensmittel sind im wahrsten Sinne verbranntes Geld.
Wie genau ihr beim Lebensmitteleinkauf spürbar sparen könnt, ohne bei jedem Einkauf ein schlechtes Gewissen zu haben, habe ich ausführlich in 12 Wege, wie Familien beim Lebensmitteleinkauf richtig sparen können zusammengefasst.
5. Freizeit und Urlaub, wenn ihr bewusst plant
Familienausflüge, Ferienbetreuung, Urlaube: Auch hier kann sich Planung finanziell auszahlen, etwa durch frühzeitige Buchung, Nebensaison-Reisen, kostenlose Ausflugsziele in der Region oder Ferienangebote von Kommunen und Vereinen. Der Unterschied zu den kleinen Alltagsausgaben ist auch hier die Größenordnung: Bei einem Urlaub können hundert Euro Unterschied durch clevere Buchung entstehen, bei einem Wocheneinkauf eher selten.
Wo sich Sparen kaum lohnt oder sogar schadet
Genauso wichtig wie zu wissen, wo sich Sparen lohnt, ist zu wissen, wo es das nicht tut. Denn manche Sparversuche kosten am Ende mehr, als sie bringen, finanziell oder auf anderen Ebenen.
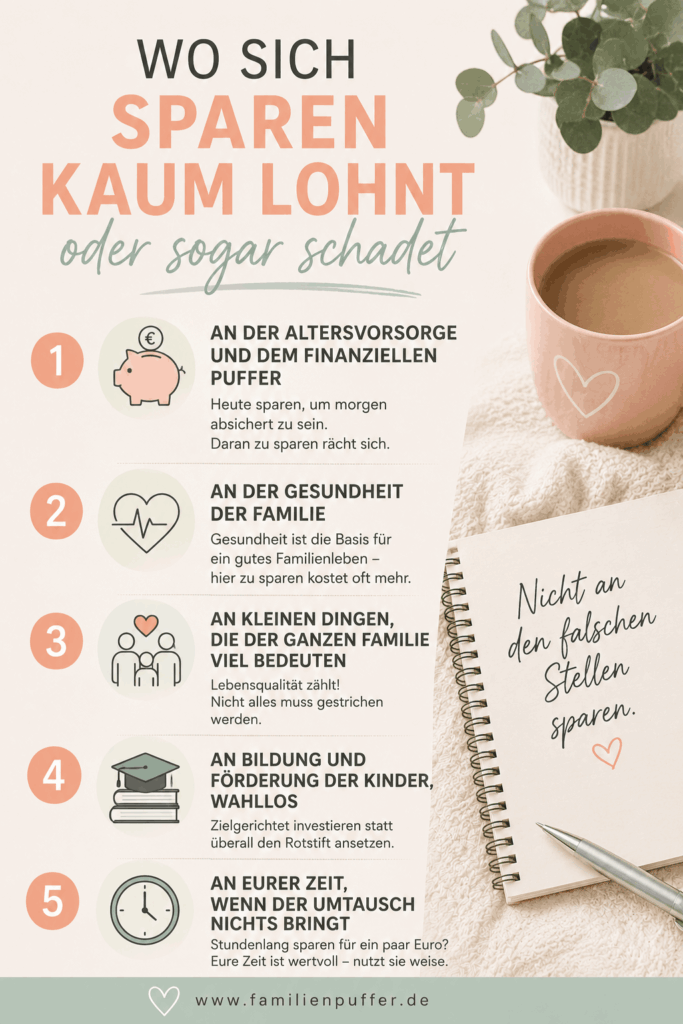
1. An der Altersvorsorge und dem finanziellen Puffer
Ein Klassiker, gerade wenn Familien versuchen, kurzfristig über die Runden zu kommen: Zuerst wird bei der eigenen Altersvorsorge oder beim Aufbau eines finanziellen Polsters gekürzt, weil es „ja noch Zeit hat“ oder „gerade wichtigeres ansteht“. Das Problem dabei: Dieser Bereich profitiert besonders stark vom Zeitfaktor. Wer früh anfängt, auch mit kleinen Beträgen, hat später deutlich mehr Spielraum als jemand, der erst spät beginnt und dafür größere Summen zurücklegen müsste.
Kurzfristig spart ihr hier vielleicht ein paar hundert Euro pro Jahr. Langfristig kann diese Entscheidung aber richtig teuer werden. Wie du auch mit reduziertem Einkommen in Teilzeit Vermögen aufbaust, erkläre ich ausführlicher in Teilzeit und Finanzen: Warum du trotz weniger Einkommen Vermögen aufbauen kannst.
2. An der Gesundheit der Familie
Ärztliche Vorsorgeuntersuchungen ausfallen lassen, an Medikamenten sparen, die wirklich nötig sind, oder bei der Ernährung so radikal kürzen, dass wichtige Lebensmittel wegfallen: Das sind Bereiche, bei denen kurzfristige Einsparungen langfristig richtig teuer werden können, gesundheitlich und finanziell. Eine verschleppte Erkrankung oder ein größeres gesundheitliches Problem kostet meistens deutlich mehr als das, was vorher gespart wurde.
Das bedeutet nicht, dass du bei jedem Nahrungsergänzungsmittel oder jeder Zusatzleistung mitmachen musst. Aber bei den Basics, medizinischer Versorgung, ausgewogener Ernährung, ausreichend Schlaf, lohnt sich Sparen so gut wie nie.
3. An kleinen Dingen, die der ganzen Familie viel bedeuten
Es gibt Ausgaben, die auf dem Papier „unnötig“ wirken, aber im Alltag einen echten Unterschied machen. Der sonntägliche Bäckerbesuch als kleines Familienritual, das eine Kinobonbon, der Kaffee mit einer Freundin, während die Kinder spielen. Wenn du diese Dinge komplett streichst, um ein paar Euro zu sparen, entsteht oft ein Gefühl von Verzicht und Erschöpfung, das sich langfristig eher negativ auf euer Familienleben und eure Motivation auswirkt.
Der bessere Weg ist nicht, alles zu streichen, sondern bewusst zu entscheiden: Was ist uns wirklich wichtig, und wofür geben wir dafür an anderer Stelle etwas weniger aus? Wenn du wissen möchtest, welche typischen Ausgaben in Familien besonders häufig unbemerkt Geld verschlingen, ohne dass sie euch wirklich etwas bedeuten, lohnt sich ein Blick in meinen Artikel Warum am Monatsende kein Geld übrig bleibt: 7 typische Geldfresser in Familien. Dort geht es genau um den Unterschied zwischen Ausgaben, die euch wichtig sind, und solchen, die einfach nur so mitlaufen.
4. An Bildung und Förderung der Kinder, wahllos
Sport, Musikunterricht, Nachhilfe, wenn sie gebraucht wird: Das sind Investitionen, die sich selten in Euro und Cent zurückrechnen lassen, langfristig aber viel wert sein können. Das heißt nicht, dass jedes Kind fünf Hobbys gleichzeitig braucht oder jede Zusatzstunde sinnvoll ist. Aber bevor du ausgerechnet hier den Rotstift ansetzt, lohnt sich die Frage, ob es nicht anderswo im Budget mehr Spielraum gibt, ohne bei den Kindern zu kürzen.
5. An eurer Zeit, wenn der Umtausch nichts bringt
Stundenlang für einen Preisvergleich recherchieren, der am Ende zwei Euro Unterschied bringt. Drei verschiedene Supermärkte anfahren, um bei jedem das günstigste Angebot mitzunehmen, und dabei mehr Sprit verbrauchen, als man spart. Selbst nähen oder herstellen, was in derselben Zeit bezahlte Arbeit hätte einbringen können. Sparen darf nicht dazu führen, dass eure ohnehin knappe Zeit als Familie draufgeht, für einen finanziellen Effekt, der kaum ins Gewicht fällt.
Wie du entscheidest, wo du ansetzt
Nachdem du jetzt weißt, welche Bereiche grundsätzlich viel und welche eher wenig bringen, kommt der wichtigste Schritt: die Übertragung auf eure eigene Situation. Denn nicht jede Familie hat dieselben Stellschrauben. Bei der einen macht der Kredit für das Auto den größten Unterschied, bei der anderen sind es die drei ungenutzten Abos, die seit Jahren mitlaufen.
Ein einfaches Vorgehen dafür:
Schritt 1: Verschaff dir einen Überblick über eure tatsächlichen monatlichen Ausgaben, am besten anhand der letzten zwei bis drei Kontoauszüge.
Schritt 2: Sortiere die Ausgaben grob nach Größe. Was macht die größten Posten aus? Meistens sind das Wohnen, Versicherungen, Kredite und größere Verträge, nicht der Coffee to go.
Schritt 3: Prüfe bei den großen Posten, ob es realistischen Spielraum gibt, durch Vergleich, Verhandlung oder Anpassung.
Schritt 4: Schau dir danach die kleineren, aber häufigen Ausgaben an, und entscheide bewusst, welche euch wirklich wichtig sind und welche eher aus Gewohnheit weiterlaufen.
Schritt 5: Lass die Bereiche in Ruhe, die euch viel bedeuten oder bei denen Sparen mehr kostet, als es bringt, sei es finanziell, gesundheitlich oder für den Familienfrieden.
Dieses Vorgehen bringt am Ende deutlich mehr als die Suche nach dem hundertsten Spartipp für den Alltag. Es geht nicht darum, überall gleichzeitig zu kürzen, sondern dort anzusetzen, wo es tatsächlich etwas bewirkt, und den Rest bewusst so zu lassen, wie er ist.
Häufige Fragen zum Thema Familienkosten senken
Wo sollte ich als Erstes ansetzen, wenn ich noch gar nicht weiß, wo unser Geld hingeht? Am Anfang steht immer der Überblick, nicht der Sparplan. Erst wenn du siehst, wofür euer Geld tatsächlich draufgeht, kannst du beurteilen, welche der großen oder kleinen Stellschrauben bei euch überhaupt relevant sind. Alles andere ist Rätselraten.
Ist es sinnvoll, bei den Kindern zu sparen, wenn das Familienbudget eng ist? Grundsätzlich nicht bei dem, was ein Kind wirklich braucht: Zuwendung, sinnvolle Förderung, gesunde Ernährung, medizinische Versorgung. Sehr wohl sinnvoll ist es dagegen, bei Kinderkleidung, Spielzeug oder Geburtstagsfeiern realistischer zu planen und nicht jedem Trend hinterherzukaufen. Der Unterschied liegt zwischen Bedürfnis und Beliebigkeit.
Muss ich für spürbare Ersparnisse mein ganzes Leben umkrempeln? Nein, im Gegenteil. Die wirkungsvollsten Veränderungen sind meistens einmalige Entscheidungen: ein Vertrag wird verglichen und gewechselt, eine automatische Sparrate eingerichtet, ein überflüssiges Abo gekündigt. Das ist deutlich nachhaltiger als tägliche Disziplin bei kleinen Ausgaben, die ohnehin oft nach ein paar Wochen wieder einschläft.
Wie oft sollte ich unsere Verträge und Versicherungen überprüfen? Einmal im Jahr reicht in der Regel völlig aus. Häufiger lohnt sich der Aufwand meistens nicht, seltener verpasst du unter Umständen deutlich günstigere Angebote oder gestiegene Preise, die unbemerkt weiterlaufen.
Sparen mit Kopf statt mit schlechtem Gewissen
Am Ende geht es beim Thema Familienkosten nicht darum, möglichst wenig auszugeben oder bei jeder Kleinigkeit ein schlechtes Gewissen zu haben. Es geht darum, zu wissen, welche Ausgaben wirklich etwas verändern, wenn ihr sie anpasst, und welche ihr getrost so lassen könnt, wie sie sind.
Ein einziger Vertragswechsel kann mehr bringen als drei Monate strenger Konsumverzicht. Und manchmal ist die klügste Sparentscheidung genau die, an einer bestimmten Stelle bewusst nicht zu sparen, weil es euch als Familie wichtig ist oder sich langfristig auszahlt.
Wenn du dir jetzt noch unsicher bist, wo genau bei euch der größte Hebel liegt, fang einfach mit dem Überblick an. Der Rest ergibt sich von dort aus meistens von selbst.