Wenn du diesen Artikel liest, steckst du wahrscheinlich mitten in einer Phase, die viele Mütter kennen: Du jonglierst Familie, vielleicht einen Job in Teilzeit, den Haushalt und irgendwo dazwischen taucht immer wieder dieser eine Gedanke auf: „Ich möchte finanziell nicht mehr abhängig sein.“ Abhängig vom Partner, vom Arbeitgeber, von der Hoffnung, dass alles so bleibt, wie es gerade ist.
Die gute Nachricht: Finanzielle Unabhängigkeit ist kein Zustand, den man von heute auf morgen erreicht, aber sie ist auch kein Luxus, der nur kinderlosen Vollzeit-Karrierefrauen vorbehalten ist. Sie ist ein Weg, den du in kleinen, machbaren Schritten gehen kannst, selbst mit wenig Zeit, einem begrenzten Budget und einem Kalender, der sich nach den Bedürfnissen deiner Kinder richtet.
In diesem Artikel zeige ich dir, wo du konkret anfangen solltest: Mit einem klaren Fahrplan, der auf die reale Lebenssituation von Müttern zugeschnitten ist.
Warum finanzielle Unabhängigkeit für Mütter besonders wichtig ist
Bevor wir zu den konkreten Schritten kommen, lohnt sich ein Blick auf die Fakten, die diese Diskussion oft ausblenden.
Die Gender Pension Gap ist real. Frauen in Deutschland erhalten im Schnitt deutlich niedrigere Renten als Männer. Ein Effekt, der maßgeblich durch Teilzeitarbeit, Erwerbsunterbrechungen wegen Kindererziehung und geringere Gehälter in klassischen „Frauenberufen“ entsteht. Wer heute in Elternzeit geht oder die Stunden reduziert, spürt das oft erst Jahrzehnte später auf dem Rentenkonto.
Ehe ist kein Sicherheitsnetz. Rund ein Drittel aller Ehen in Deutschland wird geschieden. Wer sich finanziell komplett auf den Partner verlässt, steht im Trennungsfall oft vor einem doppelten Problem: emotionale Krise und finanzielle Notlage gleichzeitig.
Care-Arbeit wird nicht automatisch honoriert. Die Zeit, die du in die Betreuung deiner Kinder investierst, ist enorm wertvoll, aber sie zahlt nicht in dein eigenes Konto, deine eigene Altersvorsorge oder deine eigene Unabhängigkeit ein, wenn du nicht aktiv gegensteuerst.
Das soll kein Grund zur Panik sein, sondern eine Einladung, das Thema jetzt anzugehen mit Klarheit statt mit schlechtem Gewissen.
Schritt 1: Verschaffe dir einen ehrlichen Überblick über deine Finanzen
Der erste Schritt zu finanzieller Unabhängigkeit ist unspektakulär, aber entscheidend: Du musst wissen, wo du stehst.
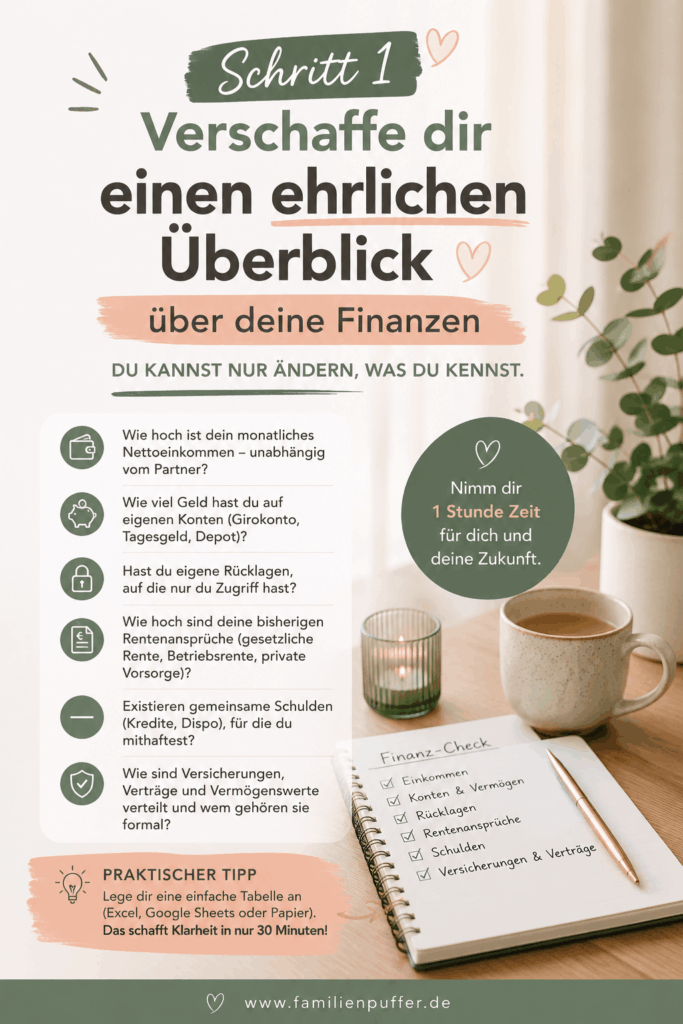
Nimm dir an einem ruhigen Abend eine Stunde Zeit und beantworte folgende Fragen schriftlich:
Wie hoch ist dein monatliches Nettoeinkommen – unabhängig vom Partner?
Wie viel Geld hast du auf eigenen Konten (Girokonto, Tagesgeld, Depot)?
Hast du eigene Rücklagen, auf die nur du Zugriff hast?
Wie hoch sind deine bisherigen Rentenansprüche (gesetzliche Rente, Betriebsrente, private Vorsorge)?
Existieren gemeinsame Schulden (Kredite, Dispo), für die du mithaftest?
Wie sind Versicherungen, Verträge und Vermögenswerte aktuell verteilt und wem gehören sie formal?
Viele Frauen scheuen sich vor dieser Bestandsaufnahme, weil sie unangenehme Wahrheiten ans Licht bringen kann, etwa dass fast das gesamte Vermögen auf den Namen des Partners läuft. Genau deshalb ist sie so wichtig. Du kannst nur ändern, was du kennst.
Praktischer Tipp: Lege dir eine einfache Tabelle an (Excel, Google Sheets oder auch nur Papier) mit den Spalten „Vermögenswert“, „Wert“, „Auf wessen Namen“ und „Zugriff“. Das dauert keine 30 Minuten und schafft sofort Klarheit.
Bild mit künstlicher Intelligenz erstellt
Schritt 2: Sichere dir ein eigenes Konto – auch in der Beziehung
Egal wie gut deine Partnerschaft läuft: Ein eigenes Konto, auf das nur du Zugriff hast, ist keine Misstrauenserklärung, sondern finanzielle Grundabsicherung.
Das muss kein Geheimkonto sein und keine Drama-Aktion. Viele Paare führen ganz selbstverständlich ein drei-Konten-Modell:
Gemeinsames Konto für Fixkosten wie Miete, Nebenkosten, Versicherungen
Konto Partner A für persönliche Ausgaben und eigenes Sparen
Konto Partner B für persönliche Ausgaben und eigenes Sparen
Wenn du aktuell kein eigenes Einkommen oder nur ein geringes Teilzeitgehalt hast, sprich offen mit deinem Partner darüber, dass auch die Care-Arbeit, die du leistest, finanziell „entlohnt“ werden sollte. Zum Beispiel durch einen festen monatlichen Betrag, der ausschließlich auf dein Konto fließt und über den du frei verfügst.
Für ein solches eigenes Konto eignet sich zum Beispiel das C24 Konto*. Es ist kostenlos auch ohne Gehaltseingang, in wenigen Minuten online eröffnet und unabhängig vom bestehenden Gemeinschaftskonto bei einer anderen Bank nutzbar. Damit hast du sofort ein separates Konto, auf das nur du Zugriff hast, ohne bestehende Bankverbindungen anfassen zu müssen.
Das ist keine Formsache. Studien zeigen immer wieder: Wer eigenes Geld zur freien Verfügung hat, trifft finanzielle Entscheidungen selbstbewusster und langfristiger.
Schritt 3: Baue dir einen Notgroschen auf. Unabhängig vom Haushaltsbudget
Ein Notgroschen ist die Basis jeder finanziellen Unabhängigkeit. Die Faustregel lautet: drei bis sechs Monatsnettoeinkommen (bezogen auf den gemeinsamen Haushalt) als Rücklage auf einem separaten, jederzeit verfügbaren Tagesgeldkonto.
Das klingt für viele Mütter zunächst utopisch, besonders wenn das Haushaltsbudget ohnehin knapp kalkuliert ist. Deshalb hier ein realistischerer Einstieg:
Starte mit einem Mini-Ziel von 500–1.000 Euro. Das reicht bereits, um kleinere Notfälle (kaputte Waschmaschine, Werkstattrechnung) zu überbrücken, ohne in den Dispo zu rutschen.
Automatisiere das Sparen. Richte einen Dauerauftrag über einen festen Betrag ein, der direkt nach Gehaltseingang auf ein separates Konto wandert – so gerätst du nicht in Versuchung, das Geld anderweitig auszugeben.
Nutze kleine Einnahmen gezielt. Kindergeld-Erhöhungen, Steuerrückzahlungen oder Verkaufserlöse von gebrauchten Kinderartikeln lassen sich hervorragend als Sofort-Booster für den Notgroschen nutzen.
Erst wenn dieser Grundstein steht, ergibt der nächste Schritt – der Vermögensaufbau – wirklich Sinn. Ohne Puffer bist du bei jedem unerwarteten Ausgabenposten gezwungen, in bestehende Investments einzugreifen. Wenn du mehr darüber erfahren möchtest wie man einen Notgroschen aufbaut, schau gerne in meinen Blogartikel: Notgroschen aufbauen
Schritt 4: Kümmere dich aktiv um deine Altersvorsorge
Dies ist der Punkt, den viele Mütter am längsten aufschieben, dabei ist er einer der wichtigsten überhaupt, gerade weil Erwerbsunterbrechungen und Teilzeit die gesetzliche Rente so stark schmälern.
Prüfe zunächst deinen Rentenanspruch. Die Deutsche Rentenversicherung bietet eine kostenlose Renteninformation, die jährlich automatisch an alle Versicherten ab 27 Jahren verschickt wird. Falls du sie nicht zur Hand hast, kannst du eine Renteninformation online anfordern oder telefonisch klären, wie hoch deine bisherigen Rentenansprüche sind.
Informiere dich über Kindererziehungszeiten. Für jedes vor 1992 geborene Kind werden aktuell 2,5 Entgeltpunkte in der gesetzlichen Rente angerechnet, für danach geborene Kinder 3 Entgeltpunkte. Das entspricht mehreren Jahren Durchschnittsverdienst. Diese Zeiten musst du in der Regel selbst beantragen, sie werden nicht automatisch erfasst. Ein Antrag lohnt sich also in jedem Fall.
Baue eine eigene, private Altersvorsorge auf. Unabhängig vom Ehestatus solltest du selbst regelmäßig Geld für dein Alter zurücklegen zum Beispiel über:
Einen kostengünstigen ETF-Sparplan, besprochen mit einem unabhängigen Berater oder in Eigenregie über eine Direktbank
Eine Riester- oder Rürup-Rente, falls diese für deine Situation steuerlich sinnvoll ist (individuelle Prüfung empfohlen)
Eine betriebliche Altersvorsorge, sofern dein Arbeitgeber diese anbietet auch bei Teilzeit oft möglich
Wichtig: Diese Vorsorge sollte auf deinen eigenen Namen laufen, nicht nur als gemeinsames Familienprojekt gedacht sein.
Schritt 5: Schaffe dir eine eigene Einkommensquelle
Finanzielle Unabhängigkeit bedeutet nicht zwingend, in Vollzeit zurück ins Berufsleben zu gehen, aber sie bedeutet fast immer, eine eigene, wachsende Einkommensquelle zu haben.
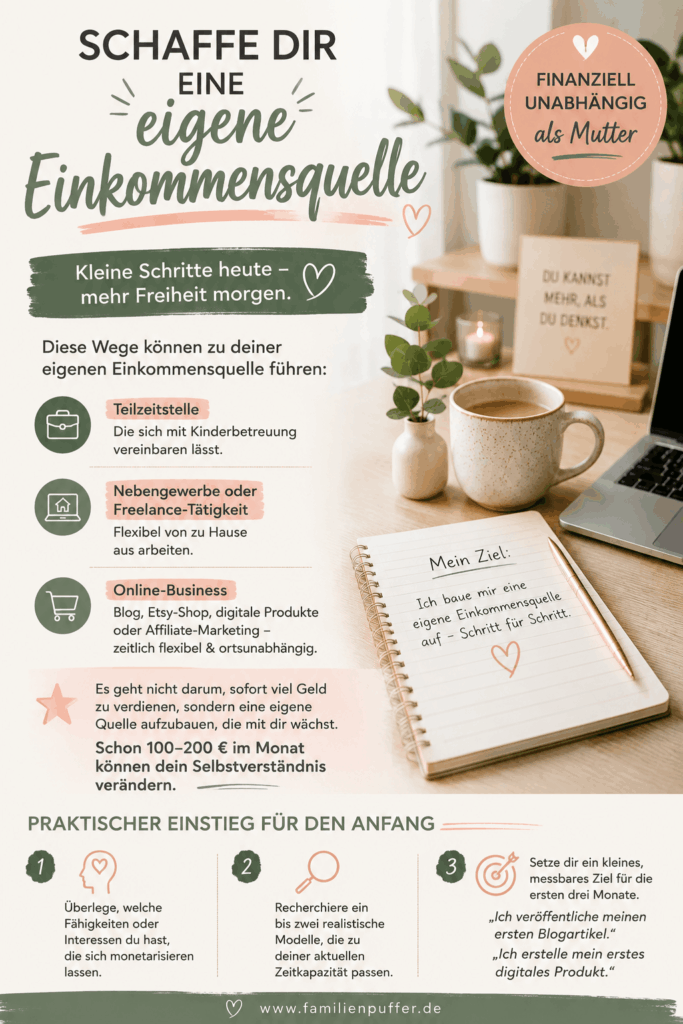
Das kann sein:
Eine Teilzeitstelle, die sich mit den Kinderbetreuungszeiten vereinbaren lässt
Ein Nebengewerbe oder Freelance-Tätigkeit, die von zu Hause aus flexibel ausgeübt werden kann
Ein Online-Business wie ein Blog, ein Etsy-Shop, digitale Produkte oder Affiliate-Marketing – Modelle, die sich besonders gut mit Kinderbetreuung kombinieren lassen, weil sie zeitlich flexibel sind
Der entscheidende Punkt ist nicht, sofort viel Geld zu verdienen, sondern überhaupt eine eigene Einnahmequelle zu etablieren, die unabhängig vom Haushaltseinkommen wächst. Selbst 100–200 Euro im Monat aus einem Nebenprojekt verändern dein Selbstverständnis: Du bist nicht mehr nur Empfängerin, sondern Erwirtschafterin.
Praktischer Einstieg für den Anfang:
Überlege, welche Fähigkeiten oder Interessen du hast, die sich monetarisieren lassen (Schreiben, Organisation, Handwerk, Fotografie, Sprachkenntnisse)
Recherchiere ein bis zwei realistische Modelle, die zu deiner aktuellen Zeitkapazität passen
Setze dir ein kleines, messbares Ziel für die ersten drei Monate z. B. „Ich veröffentliche meinen ersten Blogartikel“ oder „Ich erstelle mein erstes digitales Produkt“
Bild mit künstlicher Intelligenz erstellt
Schritt 6: Bilde dich finanziell aktiv weiter
Finanzwissen wird in vielen Familien noch immer ungleich verteilt. Oft übernimmt ein Partner klassischerweise die „Geldthemen“, während der andere sich heraushält. Für deine Unabhängigkeit ist es essenziell, dieses Wissen selbst aufzubauen.
Sinnvolle Startpunkte:
Bücher und Podcasts zu Finanzthemen, die speziell auf Einsteigerinnen zugeschnitten sind
Ein monatlicher „Geld-Check“-Termin mit dir selbst, bei dem du Kontostände, Ausgaben und Sparziele überprüfst
Der offene Austausch mit anderen Müttern, die sich ebenfalls mit dem Thema beschäftigen – gemeinsames Lernen senkt die Hemmschwelle enorm
Du musst keine Finanzexpertin werden. Aber du solltest in der Lage sein, jede finanzielle Entscheidung in deinem Haushalt nachzuvollziehen und mitzugestalten nicht nur zu unterschreiben, was vorgelegt wird.
Schritt 7: Sprich offen mit deinem Partner über Geld
Viele der größten finanziellen Ungleichgewichte in Familien entstehen nicht aus böser Absicht, sondern aus Schweigen. Wer nie über Geld spricht, lässt bestehende Strukturen einfach weiterlaufen auch wenn sie unausgewogen sind.
Ein hilfreicher Rahmen für dieses Gespräch:
Wähle einen ruhigen Moment, keine Streitsituation
Sprich in Ich-Botschaften: „Ich möchte gerne eigenes Geld zur Verfügung haben, über das ich frei entscheiden kann“ statt Vorwürfen
Mache konkrete Vorschläge (z. B. das Drei-Konten-Modell aus Schritt 2)
Vereinbart einen festen Termin, um Finanzthemen regelmäßig gemeinsam zu besprechen etwa einmal im Quartal
Finanzielle Unabhängigkeit bedeutet nicht zwangsläufig finanzielle Trennung von deinem Partner. Es bedeutet, dass du auch innerhalb der Partnerschaft eine eigenständige, gesicherte Position hast.
Dein Fahrplan auf einen Blick
Damit du nicht von der Menge an Informationen erschlagen wirst, hier die sieben Schritte kompakt zusammengefasst:
Schritt
Ziel
Erste konkrete Aktion
1. Überblick verschaffen
Klarheit über IST-Zustand
Vermögenstabelle erstellen
2. Eigenes Konto
Finanzielle Eigenständigkeit im Alltag
Konto eröffnen, Dauerauftrag einrichten
3. Notgroschen
Finanzielle Sicherheit bei Notfällen
500 Euro als erstes Zwischenziel sparen
4. Altersvorsorge
Absicherung im Alter
Renteninformation anfordern
5. Eigenes Einkommen
Unabhängige Einnahmequelle
Ein Modell auswählen und starten
6. Finanzwissen
Selbstbestimmte Entscheidungen
Ein Finanzbuch oder Podcast auswählen
7. Gespräch mit Partner
Gemeinsame, faire Struktur
Termin für Geld-Gespräch vereinbaren
Typische Stolpersteine und wie du sie umgehst
Auf dem Weg zur finanziellen Unabhängigkeit tauchen immer wieder dieselben Hürden auf. Wenn du sie kennst, kannst du bewusster gegensteuern.
Stolperstein 1: „Ich habe eh kein Geld übrig.“ Gerade mit kleinen Kindern ist das Budget oft eng kalkuliert. Der Denkfehler liegt aber selten im fehlenden Geld, sondern in der Reihenfolge: Wer erst am Monatsende schaut, was übrig bleibt, hat meist nichts übrig. Wer dagegen das Sparen wie eine Fixkosten-Position behandelt – automatisiert, direkt nach Gehaltseingang – gewöhnt sich erstaunlich schnell an den etwas kleineren verfügbaren Betrag.
Stolperstein 2: Schlechtes Gewissen gegenüber dem Partner. Manche Mütter empfinden ein eigenes Konto oder eigene Rücklagen als „unfair“ gegenüber dem Partner, besonders wenn dieser aktuell das Haupteinkommen erwirtschaftet. Doch finanzielle Eigenständigkeit ist kein Vertrauensbruch. Sie schützt im Gegenteil die gesamte Familie etwa wenn der Partner krankheitsbedingt ausfällt oder der Arbeitsplatz wegfällt.
Stolperstein 3: Perfektionismus beim Einstieg. Wer erst dann anfangen möchte, wenn „der perfekte ETF“ gefunden oder „das ideale Nebenprojekt“ durchdacht ist, verschiebt den Start oft um Jahre. Besser: klein und unperfekt anfangen, dabei lernen und nachjustieren.
Stolperstein 4: Die eigene Care-Arbeit unterschätzen. Viele Mütter bewerten die Zeit, die sie in Haushalt und Erziehung investieren, finanziell als „nicht zählend“. Dabei hat diese Arbeit einen realen wirtschaftlichen Wert und genau deshalb ist es gerechtfertigt, dass sie sich auch in einem eigenen Budget oder eigenen Rücklagen widerspiegelt.
Stolperstein 5: Alles allein durchziehen wollen. Finanzielle Unabhängigkeit bedeutet nicht, alle Entscheidungen isoliert zu treffen. Der Austausch mit einer unabhängigen Finanzberatung, mit anderen Müttern oder mit dem Partner beschleunigt den Prozess und verhindert teure Fehlentscheidungen.
Häufig gestellte Fragen
Muss ich für finanzielle Unabhängigkeit wieder Vollzeit arbeiten? Nein. Finanzielle Unabhängigkeit bedeutet, eine eigene Einkommens- und Vermögensbasis zu haben – das kann auch über Teilzeitarbeit, ein Nebengewerbe oder ein Online-Business erreicht werden. Entscheidend ist nicht die Stundenzahl, sondern dass die Einkommensquelle wirklich dir gehört.
Was, wenn mein Partner das Thema Geld nicht offen bespricht? Beginne trotzdem mit den Schritten, die du allein umsetzen kannst: Ein eigenes Konto eröffnen, deine Renteninformation anfordern, dich finanziell weiterbilden. Diese Schritte brauchen keine Zustimmung des Partners. Das Gespräch kannst du unabhängig davon zu einem späteren Zeitpunkt suchen, wenn du dich sicherer fühlst.
Wie viel Geld brauche ich, um überhaupt anzufangen? Deutlich weniger, als viele denken. Ein Dauerauftrag von 20–50 Euro monatlich auf ein eigenes Konto ist ein vollkommen ausreichender Startpunkt. Wichtiger als die Höhe ist die Regelmäßigkeit.
Ist es zu spät, wenn meine Kinder schon älter sind? Nein. Jeder Zeitpunkt ist ein guter Zeitpunkt, um anzufangen. Zwar profitierst du von einem früheren Start durch den Zinseszinseffekt stärker, aber auch mit 40 oder 50 Jahren lässt sich noch eine solide eigene Absicherung aufbauen.
Sollte ich mir professionelle Hilfe suchen? Bei Themen wie Altersvorsorge, Steueroptimierung oder größeren Anlageentscheidungen lohnt sich in der Regel eine unabhängige, honorarbasierte Finanzberatung, also eine Beratung, die nicht durch den Verkauf bestimmter Produkte vergütet wird. So stellst du sicher, dass die Empfehlungen wirklich auf deine Situation zugeschnitten sind.
Ein letzter Gedanke
Finanzielle Unabhängigkeit als Mutter ist kein Sprint und kein Alles-oder-nichts-Projekt. Es ist eine Haltung, die du Schritt für Schritt in deinen Alltag integrierst auch wenn die Kinder noch klein sind, auch wenn das Budget gerade eng ist, auch wenn du „eigentlich“ keine Zeit hast.
Der wichtigste Schritt ist nicht der perfekte Plan, sondern der erste kleine, konkrete Schritt: Öffne heute ein eigenes Konto. Richte diese Woche einen Dauerauftrag ein. Fordere diesen Monat deine Renteninformation an. Jede dieser kleinen Handlungen bringt dich einem Leben näher, in dem du finanziell auf eigenen Füßen stehst unabhängig davon, was die Zukunft bringt.
Du musst nicht alles auf einmal ändern. Aber du kannst heute damit anfangen.
Dieser Artikel enthält einen mit * gekennzeichneten Affiliate-Link. Wenn du darüber ein Konto eröffnest, erhalte ich eine kleine Provision – für dich entstehen dadurch keine zusätzlichen Kosten.