Dieser Beitrag enthält Affiliate Links. Wenn du darüber etwas abschließt, erhalte ich eine kleine Provision. Für dich ändert sich am Preis nichts.
Altersvorsorge steht bei den meisten Müttern ganz unten auf der Liste. Zwischen Kita Gebühren, Wocheneinkauf und dem nächsten Paar Winterstiefel bleibt selten Zeit, über die eigene Rente nachzudenken. Dabei sind es gerade wir Mütter, die im Alter oft deutlich weniger haben: Elternzeit, Teilzeit und unbezahlte Care Arbeit hinterlassen Lücken auf dem Rentenkonto.
Genau hier wird es jetzt spannend. Ab dem 1. Januar 2027 gibt es eine neue Form der staatlich geförderten Altersvorsorge: das Altersvorsorgedepot. Und es ist so gebaut, dass gerade Eltern mit kleinen Sparbeiträgen besonders stark gefördert werden.
In diesem Artikel erkläre ich dir einfach und neutral, was hinter dem Altersvorsorgedepot steckt, wie viel Förderung du als Mutter bekommen kannst, was in der Elternzeit gilt und worauf du achten solltest. Eine konkrete Anlageempfehlung bekommst du hier nicht, dafür aber das Wissen, um selbst eine gute Entscheidung zu treffen.
Der aktuelle Stand: Ist das Altersvorsorgedepot schon beschlossen?
Ja. Lange war unklar, ob und wann die Reform kommt. Inzwischen ist sie durch:
Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 beschlossen.
Der Bundesrat hat am 8. Mai 2026 zugestimmt.
Am 29. Mai 2026 wurde das Gesetz im Bundesgesetzblatt verkündet.
Die neuen Altersvorsorgeprodukte starten am 1. Januar 2027.
Die Regeln, die ich dir unten erkläre, stehen also fest. Was noch fehlt: Die Anbieter (Banken, Broker, Fondsgesellschaften, Versicherungen) haben ihre konkreten Angebote zum Teil noch nicht veröffentlicht. Auch das geplante öffentliche Standarddepot eines staatlichen Trägers braucht noch eine eigene Verordnung.
Noch nicht beschlossen ist dagegen die sogenannte Frühstartrente für Kinder. Dazu weiter unten mehr.
Stand dieses Artikels: Oktober 2026. Ich aktualisiere ihn, sobald sich etwas ändert.
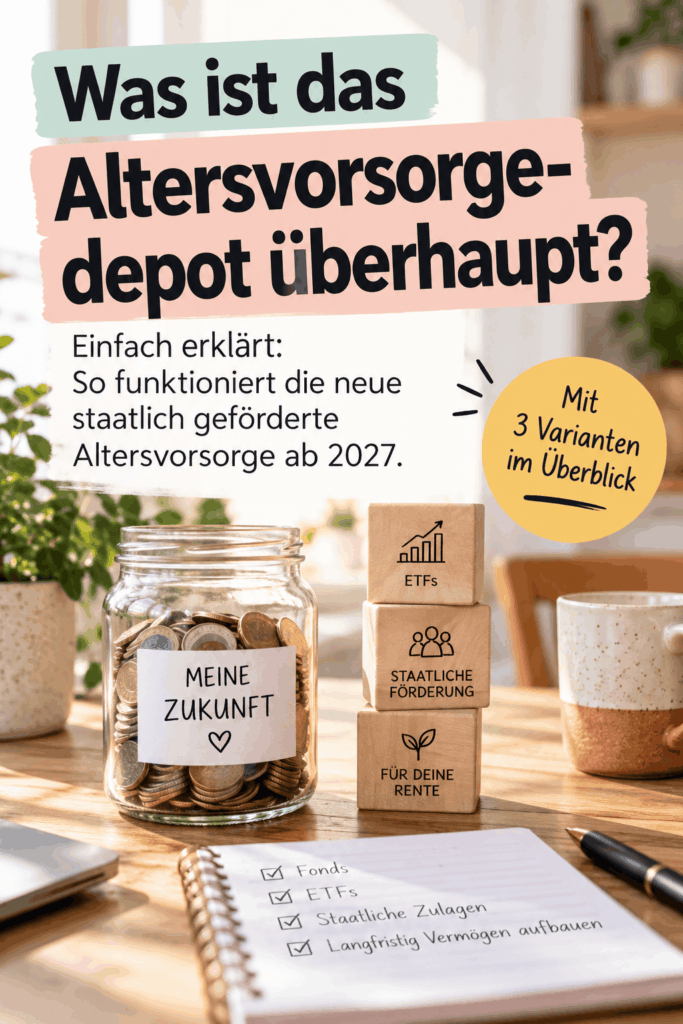
Was ist das Altersvorsorgedepot überhaupt?
Das Altersvorsorgedepot ist ein Wertpapierdepot, das ausschließlich für deine Altersvorsorge gedacht ist und vom Staat gefördert wird. Du zahlst regelmäßig einen Betrag ein, zum Beispiel per Sparplan, und das Geld wird in Fonds, ETFs oder Staatsanleihen angelegt. Der Staat legt Zulagen obendrauf.
Es ersetzt die Riesterrente im Neugeschäft. Ab 2027 kannst du keinen neuen Riestervertrag mehr abschließen.
Der große Unterschied zu Riester: Es gibt keine Pflicht zur Beitragsgarantie mehr. Bei Riester mussten die Anbieter garantieren, dass am Ende mindestens die eingezahlten Beiträge da sind. Das führte dazu, dass das Geld überwiegend sehr vorsichtig angelegt wurde und kaum Rendite brachte. Im Altersvorsorgedepot darf das Geld dagegen bis zu 100 Prozent in Aktienfonds fließen. Das bedeutet mehr Chancen, aber auch Schwankungen.
Altersvorsorgedepot ohne Garantie: Du wählst selbst aus erlaubten Fonds und ETFs. Höchste Renditechancen, aber keine Zusage, dass dein eingezahltes Geld am Ende vollständig da ist.
Garantieprodukt: Der Anbieter garantiert zum Rentenbeginn 80 oder 100 Prozent deiner Beiträge. Dafür sind die Renditechancen kleiner.
Standarddepot: Für alle, die sich nicht selbst kümmern wollen. Es besteht aus zwei vorausgewählten Fonds, einem eher vorsichtigen und einem chancenorientierten. Vor Rentenbeginn wird automatisch umgeschichtet. Die Kosten sind gesetzlich auf maximal 1 Prozent pro Jahr gedeckelt.
Wie viel Förderung gibt es? Die Zulagen im Überblick
Das ist der Teil, der das Altersvorsorgedepot für Familien so interessant macht.
Die Grundzulage
Für jeden Euro, den du selbst einzahlst, legt der Staat etwas dazu:
Bis 360 Euro Eigenbeitrag im Jahr: 50 Cent pro Euro
Von 360,01 bis 1.800 Euro: 25 Cent pro Euro
Die maximale Grundzulage liegt damit bei 540 Euro im Jahr. Damit du überhaupt eine Zulage bekommst, musst du mindestens 120 Euro im Jahr einzahlen, also 10 Euro im Monat.
Die Kinderzulage
Für jedes Kind, für das du Kindergeld bekommst, gibt es zusätzlich eine Kinderzulage. Sie beträgt 100 Prozent deines Eigenbeitrags, höchstens aber 300 Euro pro Kind und Jahr. Die volle Kinderzulage erreichst du schon mit 300 Euro Eigenbeitrag im Jahr, also mit 25 Euro im Monat. Und zwar für jedes Kind.
Wichtig: Die Kinderzulage gibt es pro Kind nur einmal, nicht für Mama und Papa doppelt. Ihr solltet also als Paar klären, in wessen Vertrag sie fließen soll. Und sie landet in deinem eigenen Depot, nicht in einem Depot für dein Kind.
Rechenbeispiel: Mutter mit zwei Kindern
So sieht das für eine Mutter mit zwei Kindern aus, die selbst förderberechtigt ist und der beide Kinderzulagen zugeordnet sind:
Eigenbeitrag im Monat
Eigenbeitrag im Jahr
Grundzulage
Kinderzulage (2 Kinder)
Im Depot pro Jahr
10 €
120 €
60 €
240 €
420 €
25 €
300 €
150 €
600 €
1.050 €
50 €
600 €
240 €
600 €
1.440 €
100 €
1.200 €
390 €
600 €
2.190 €
150 €
1.800 €
540 €
600 €
2.940 €
Schon mit 25 Euro im Monat bekommst du in diesem Beispiel 750 Euro Zulagen im Jahr, also mehr als das Doppelte deines eigenen Beitrags. Prozentual ist die Förderung bei kleinen Beiträgen am höchsten. In absoluten Euro wächst das Depot natürlich mit höheren Beiträgen schneller.
Deine Einzahlungen kannst du außerdem als Sonderausgaben in der Steuererklärung angeben. Das Finanzamt prüft automatisch, ob dir der Steuervorteil mehr bringt als die Zulagen. Ist das so, bekommst du die Differenz zusätzlich erstattet. Bei Familien mit Kindern sind meist die Zulagen höher, bei gutem Einkommen und ohne Kinderzulage lohnt sich der Steuervorteil häufiger.
Altersvorsorgedepot in der Elternzeit: Was gilt für Mütter?
Das ist eine der häufigsten Fragen, und die Antwort ist eine gute Nachricht.
Förderberechtigt während der Kindererziehungszeit
In den ersten drei Lebensjahren deines Kindes werden dir in der Regel Kindererziehungszeiten bei der gesetzlichen Rentenversicherung angerechnet. In dieser Zeit bist du unmittelbar förderberechtigt, auch wenn du gerade gar kein Einkommen hast.
Aber Achtung: Entscheidend ist nicht die Elternzeit beim Arbeitgeber, sondern die Kindererziehungszeit bei der Rentenversicherung. Sie wird nicht immer automatisch erfasst. Prüfe deshalb, ob die Zeiten in deinem Rentenkonto stehen, und stelle sonst einen Antrag auf Kontenklärung bei der Deutschen Rentenversicherung.
Da der Mindestbeitrag nur 120 Euro im Jahr beträgt und nicht mehr wie bei Riester vom Einkommen abhängt, kannst du auch in der Elternzeit mit kleinen Beträgen weitermachen und trotzdem Zulagen bekommen.
Wenn du selbst nicht förderberechtigt bist
Bist du zum Beispiel nicht berufstätig und nicht mehr in der Kindererziehungszeit, kannst du trotzdem gefördert werden, wenn du verheiratet bist und dein Partner förderberechtigt ist. Man spricht dann von mittelbarer Förderberechtigung. Voraussetzungen:
Du hast einen eigenen Vertrag.
Du zahlst mindestens 120 Euro im Jahr ein.
Die Zulage für dich beträgt dann höchstens 175 Euro im Jahr.
Eine Falle solltest du kennen: Hat dein Partner noch einen alten Riestervertrag und du schließt ein neues Altersvorsorgedepot ab, gibt es für dein Depot keine Zulage. Beide Verträge müssen zum gleichen System gehören. Sprecht das also unbedingt gemeinsam durch. Wie ihr eure Finanzen als Paar fair organisiert, habe ich in Finanzen in der Ehe beschrieben.
Minijob und Selbständigkeit
Wer im Minijob arbeitet und sich von der Rentenversicherungspflicht befreien lässt, ist nicht selbst förderberechtigt. Das ist ein Grund mehr, diese Befreiung gut zu überlegen.
Neu ist dagegen: Selbständige und Freiberuflerinnen sind erstmals selbst förderberechtigt, wenn sie eine Steuererklärung abgeben. Für Mütter, die sich nebenbei etwas aufgebaut haben, ist das eine echte Neuerung.
Worin wird angelegt? Die Positivliste
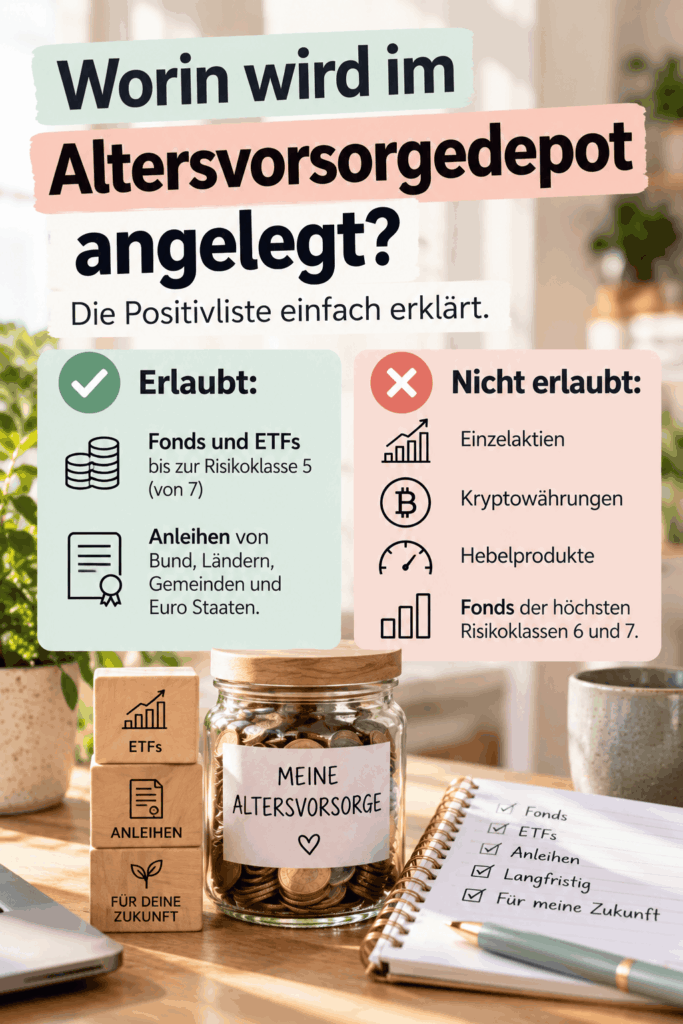
Im Altersvorsorgedepot darfst du nicht alles kaufen. Das Gesetz legt genau fest, was erlaubt ist:
Erlaubt: Fonds und ETFs bis zur Risikoklasse 5 (von 7), außerdem Anleihen von Bund, Ländern, Gemeinden und Euro Staaten.
Nicht erlaubt: Einzelaktien, Kryptowährungen, Hebelprodukte und Fonds der höchsten Risikoklassen 6 und 7.
Die Risikoklasse eines Fonds findest du im Basisinformationsblatt, das jeder Anbieter bereitstellen muss.
Kosten: Der unterschätzte Faktor
Wie viel am Ende übrig bleibt, hängt stark von den Kosten ab. Bei einem selbst zusammengestellten Depot mit günstigen ETFs liegen die laufenden Kosten oft bei 0,1 bis 0,2 Prozent pro Jahr. Das Standarddepot darf bis zu 1 Prozent kosten. Bei Angeboten von Versicherungen kommen oft noch Abschluss und Verwaltungskosten dazu.
Klingt nach kleinen Zahlen, macht über 30 oder 40 Jahre aber schnell mehrere zehntausend Euro Unterschied. Achte beim Vergleich deshalb immer auf die Effektivkosten, die jeder Anbieter angeben muss.
Ein Wechsel zu einem anderen Anbieter ist möglich und die Förderung bleibt dabei erhalten. In den ersten fünf Jahren darf der alte Anbieter dafür höchstens 150 Euro berechnen, danach muss er kostenlos übertragen. Der neue Anbieter darf einmalig ebenfalls bis zu 150 Euro verlangen.
Wann komme ich an das Geld?
Das Altersvorsorgedepot ist wirklich fürs Alter gedacht. Das Geld ist gebunden bis zum Beginn der Auszahlungsphase. Die beginnt frühestens mit 65 Jahren (früher nur, wenn du schon eine gesetzliche Altersrente beziehst) und spätestens mit 70.
Für die Auszahlung gibt es zwei Wege:
Auszahlungsplan: Du bekommst monatlich Geld, mindestens bis zum 85. Lebensjahr. Was noch nicht ausgezahlt ist, kann vererbt werden.
Lebenslange Rente: Die Zahlung läuft bis zum Lebensende, fällt dafür monatlich niedriger aus.
Zu Beginn darfst du dir einmalig bis zu 30 Prozent auf einmal auszahlen lassen.
Wichtig: Holst du das Geld vorher heraus, musst du die Zulagen und Steuervorteile zurückzahlen. Eine Ausnahme gibt es für selbst genutztes Wohneigentum, wenn dein Anbieter diese Möglichkeit anbietet.
Und die Steuern?
Während der Ansparphase fallen keine Steuern auf Gewinne an, auch nicht beim Umschichten. Besteuert wird erst die Auszahlung im Alter, und zwar mit deinem persönlichen Steuersatz. Der ist im Ruhestand bei vielen niedriger als im Berufsleben.
Ist das Altersvorsorgedepot ein Notgroschen? Nein!
Das ist mir besonders wichtig: Weil das Geld bis zur Rente festliegt, ersetzt das Altersvorsorgedepot keine Rücklage. Bevor du langfristig investierst, solltest du einen Notgroschen haben, auf den du jederzeit zugreifen kannst, wenn die Waschmaschine streikt oder das Auto in die Werkstatt muss.
Wie du den Schritt für Schritt aufbaust, liest du in meinem Artikel Notgroschen aufbauen. Für die Rücklage bietet sich ein separates Konto oder Tagesgeldkonto an. Ich habe dafür das C24-Konto*, da keine zusätzlichen Gebühren anfallen und das Geld in verschiedene Pockets unterteilt werden kann.
Was passiert mit meinem Riestervertrag?
Wenn du schon einen Riestervertrag hast, musst du nichts überstürzen. Dein Vertrag läuft weiter wie bisher. Ab 2027 hast du aber die Möglichkeit, ihn ins neue System zu übertragen, beim bisherigen Anbieter umwandeln zu lassen oder zu einem anderen Anbieter zu wechseln. Bereits erhaltene Zulagen bleiben dabei erhalten.
Die wichtigste Regel: Kündige deinen Riestervertrag nicht einfach. Bei einer Kündigung musst du alle bisherigen Zulagen und Steuervorteile zurückzahlen. Lass dich vor einem Wechsel lieber unabhängig beraten, zum Beispiel bei der Verbraucherzentrale.
Frühstartrente: Das ist noch offen
Vielleicht hast du schon von der Frühstartrente gehört. Geplant ist, dass der Staat für jedes Kind vom 6. bis zum 18. Lebensjahr monatlich 10 Euro in ein Vorsorgedepot einzahlt. Das ist ein eigenes Vorhaben, getrennt vom Altersvorsorgedepot.
Die Frühstartrente ist noch nicht beschlossen. Das Bundeskabinett hat den Gesetzentwurf im August 2026 verabschiedet, der Bundestag hat ihn im September in erster Lesung beraten, Anfang Oktober gab es eine Anhörung im Finanzausschuss. Geplant ist ein Start zum 1. Januar 2027, beginnend mit Kindern des Jahrgangs 2020. Ob das so kommt, entscheidet sich in den nächsten Wochen.
Für wen kann das Altersvorsorgedepot interessant sein, für wen eher nicht?
Ohne dir eine Empfehlung zu geben, hier eine neutrale Einordnung:
Eher interessant kann es sein, wenn du
Kinder hast, für die du Kindergeld bekommst, und so die Kinderzulage nutzen kannst,
noch 15 Jahre oder mehr bis zur Rente hast,
nur kleine Beträge sparen kannst und von der hohen Förderquote profitieren möchtest,
selbständig bist und bisher keine Förderung bekommen hast.
Eher weniger passend kann es sein, wenn du
das Geld möglicherweise vor der Rente brauchst,
noch keinen Notgroschen hast,
nur noch wenige Jahre bis zur Rente hast und Schwankungen schlecht aushalten kannst (dann können Garantieprodukte eine Option sein),
in Einzelaktien oder Krypto investieren möchtest.
Viele nutzen auch beides: das geförderte Altersvorsorgedepot bis zur Förderhöchstgrenze und daneben ein normales Depot, auf das sie jederzeit zugreifen können. Wie das neue Depot in deine gesamte Vorsorge passt, liest du in meinem Grundlagenartikel Altersvorsorge für Mütter.
Deine nächsten Schritte bis Januar 2027
Du musst heute noch nichts abschließen, denn die Produkte starten erst 2027. Du kannst die Zeit aber gut nutzen:
Rentenkonto prüfen: Sind deine Kindererziehungszeiten erfasst? Wenn nicht, Kontenklärung beantragen.
Notgroschen aufbauen, falls noch nicht vorhanden.
Budget checken: Wo sind 10, 25 oder 50 Euro im Monat drin? Hilfe dabei gibt dir mein Artikel Familienbudget erstellen.
Mit dem Partner sprechen: Wer bekommt die Kinderzulage? Gibt es noch Riesterverträge?
Angebote vergleichen, sobald sie verfügbar sind. Achte auf Effektivkosten, Auswahl an Fonds und ob du selbst auswählen darfst.
Zulage nicht vergessen: Beim Abschluss den Dauerzulagenantrag erteilen. Dann beantragt der Anbieter die Zulagen jedes Jahr automatisch für dich. Ohne Antrag verfällt die Zulage nach zwei Jahren.
Fazit: Eine echte Chance für Mütter
Das Altersvorsorgedepot ist beschlossen und startet am 1. Januar 2027. Für Mütter ist es besonders interessant, weil die Kinderzulage schon mit 25 Euro im Monat voll ausgeschöpft wird und du auch in der Kindererziehungszeit förderberechtigt sein kannst. Gleichzeitig gilt: Es gibt keine Garantie, das Geld ist bis zur Rente gebunden und die Kosten der Anbieter machen einen großen Unterschied.
Nimm dir in den nächsten Wochen ein bisschen Zeit, schau dir deine Situation an und triff dann in Ruhe deine eigene Entscheidung. Dein zukünftiges Ich wird dir dankbar sein. Mehr dazu, warum eigenes Geld für Mütter so wichtig ist, findest du in Finanzielle Unabhängigkeit als Mutter.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Anlage, Steuer oder Rechtsberatung dar. Alle Angaben beruhen auf dem Altersvorsorgereformgesetz (BGBl. I 2026 Nr. 156) und dem Stand Oktober 2026. Geldanlagen am Kapitalmarkt sind mit Risiken verbunden. Für eine individuelle Beratung wende dich zum Beispiel an die Verbraucherzentrale oder eine unabhängige Honorarberatung.
FAQ zum Altersvorsorgedepot
Ab wann gibt es das Altersvorsorgedepot? Ab dem 1. Januar 2027. Das Gesetz ist bereits beschlossen und verkündet.
Wie hoch ist die Kinderzulage im Altersvorsorgedepot? Bis zu 300 Euro pro Kind und Jahr. Die volle Zulage gibt es ab 25 Euro Eigenbeitrag im Monat.
Bekomme ich in der Elternzeit eine Förderung? Während der dreijährigen Kindererziehungszeit bist du in der Regel unmittelbar förderberechtigt, sofern die Zeiten bei der Rentenversicherung anerkannt sind.
Wie viel muss ich mindestens einzahlen? 120 Euro im Jahr, also 10 Euro im Monat.
Kann ich weiter riestern? Bestehende Riesterverträge laufen weiter. Neue Riesterverträge sind ab 2027 nicht mehr möglich.
Gibt es eine Garantie auf mein Geld? Im Altersvorsorgedepot ohne Garantie nicht. Wer Sicherheit möchte, kann ein Garantieprodukt mit 80 oder 100 Prozent Beitragserhalt wählen.

Pingback: Finanzbücher für Frauen und Familien: 8 Bücher, die dir wirklich weiterhelfen - familienpuffer.de