Werbehinweis: Dieser Beitrag enthält Werbelinks, gekennzeichnet mit einem Sternchen. Wenn du darüber etwas abschließt oder kaufst, bekomme ich eine kleine Provision. Für dich bleibt der Preis gleich. Ich empfehle nur, was ich selbst nutze oder wovon ich überzeugt bin.
Hundert Euro. Klingt erst mal nicht nach viel, oder? Ein Wocheneinkauf, ein Paar Kinderschuhe, einmal volltanken. Genau deshalb unterschätzen wir diesen Betrag so gern.
Rechne ihn aber einmal hoch. 100 Euro im Monat sind 1.200 Euro im Jahr. Das ist die neue Waschmaschine, ohne dass der Dispo zuckt. Das ist die Klassenfahrt, der Kinderwagen fürs zweite Kind oder der halbe Sommerurlaub. Nach drei Jahren liegen 3.600 Euro auf dem Konto, und das ist schon ein richtiger Notgroschen.
Die gute Nachricht: Für diese 100 Euro musst du nicht auf alles verzichten, kein Waschmittel selbst anrühren und nicht jeden Kassenbon dreimal umdrehen. Die meisten Familien haben dieses Geld bereits. Es fließt nur unbemerkt ab, in kleinen Beträgen und an Stellen, die niemand hinterfragt.
In diesem Artikel findest du zehn Ideen, mit denen ihr auf 100 Euro im Monat kommt. Zu jeder Idee gibt es einen realistischen Sparbetrag, damit du selbst rechnen kannst, welche Kombination zu euch passt. Und nein, du brauchst nicht alle zehn.
Warum ein fester Betrag besser funktioniert als „mehr sparen“
„Wir müssten eigentlich mehr sparen“ ist ein Satz, der nichts verändert. Er hat kein Ziel, keine Zahl und kein Datum. Sobald du dir aber vornimmst, ab nächstem Monat 100 Euro zur Seite zu legen, wird aus dem Vorsatz eine Aufgabe. Du weißt, wonach du suchst, und du merkst sofort, ob es geklappt hat.
100 Euro sind dabei für viele Familien eine gute Einstiegsgröße. Groß genug, dass es sich lohnt, und klein genug, dass niemand das Gefühl hat, auf einmal im Verzicht zu leben. Wenn du wissen willst, welcher Betrag langfristig zu eurem Einkommen passt, findest du dazu mehr in meinem Beitrag Wie viel Geld sollte eine Familie im Monat sparen?. Und falls du dich fragst, wo sich Sparen überhaupt lohnt und wo nicht, lies gerne Familienkosten senken: Wo du wirklich sparen kannst und wo nicht.
Bevor du loslegst: 15 Minuten Kontocheck
Öffne dein Onlinebanking und schau dir die letzten zwei Monate an. Du musst nichts ausrechnen und keine Tabelle bauen. Achte nur auf drei Fragen: Wie viel geht für Lebensmittel und Drogerie weg? Welche Beträge werden jeden Monat automatisch abgebucht? Und wo tauchen kleine Käufe auf, an die du dich gar nicht mehr erinnerst?
Diese drei Antworten zeigen dir schon, bei welchen der folgenden Ideen bei euch am meisten zu holen ist. Wenn du merkst, dass dir der Überblick grundsätzlich fehlt, hilft dir mein Beitrag Familienbudget erstellen beim Einstieg.
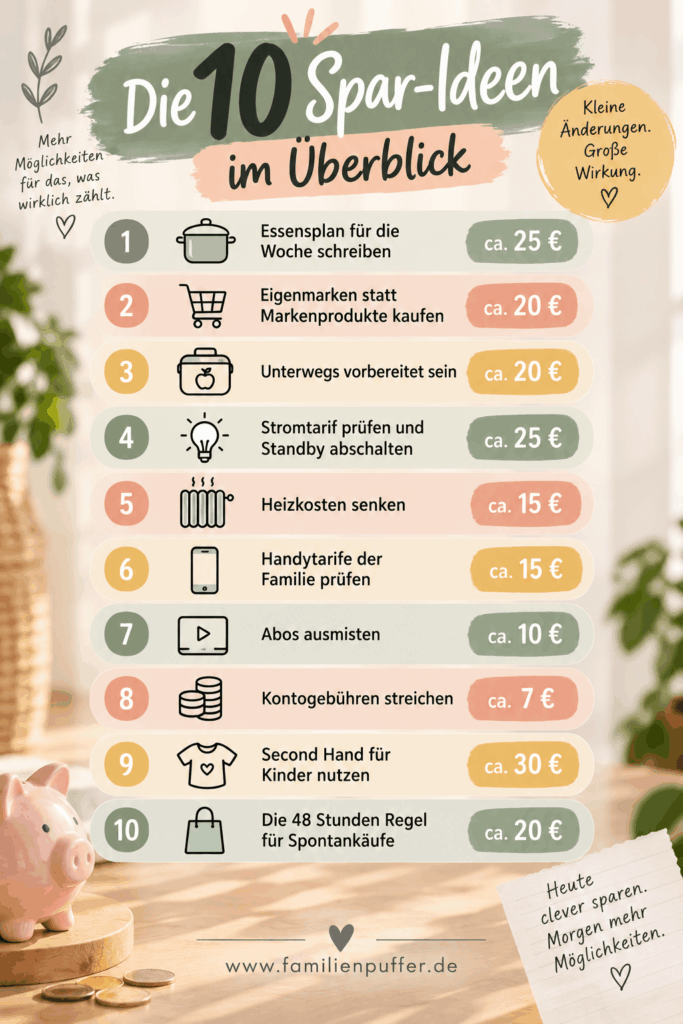
Die 10 Ideen im Überblick
Einen Essensplan für die Woche schreiben: ca. 25 Euro im Monat
Eigenmarken statt Markenprodukte kaufen: ca. 20 Euro im Monat
Unterwegs vorbereitet sein: ca. 20 Euro im Monat
Stromtarif prüfen und Standby abschalten: ca. 25 Euro im Monat
Heizkosten senken: ca. 15 Euro im Monat
Handytarife der Familie prüfen: ca. 15 Euro im Monat
Abos ausmisten: ca. 10 Euro im Monat
Kontogebühren streichen: ca. 7 Euro im Monat
Second Hand für Kinder nutzen: ca. 30 Euro im Monat
Die 48 Stunden Regel für Spontankäufe: ca. 20 Euro im Monat
Zusammen sind das deutlich mehr als 100 Euro. Die Beträge sind bewusst vorsichtig geschätzt. Bei manchen Familien ist bei einzelnen Punkten viel mehr drin, bei anderen passt eine Idee gar nicht. Genau deshalb ist die Liste länger als nötig.
Bild mit künstlicher Intelligenz erstellt
1. Einen Essensplan für die Woche schreiben
Lebensmittel sind der Posten, bei dem die meisten Familien am meisten Geld verlieren, ohne es zu merken. Im Durchschnitt landen in deutschen Privathaushalten 74,5 Kilogramm Lebensmittel pro Person im Jahr in der Tonne. Und das ist nicht nur Gemüseschale und Kaffeesatz. Knapp die Hälfte davon wäre noch essbar gewesen. Der Wert dieser vermeidbaren Abfälle wird auf etwa 200 Euro pro Person im Jahr geschätzt, bei einer vierköpfigen Familie also auf rund 800 bis 900 Euro. Bundeszentrum für ErnährungVerbraucherportal Bayern
Das sind bis zu 75 Euro im Monat, die buchstäblich im Müll landen. Zu den häufigsten Ursachen zählen Einkäufe ohne Plan, falsche Lagerung und Unsicherheit beim Mindesthaltbarkeitsdatum. Die gute Nachricht: Gegen den ersten Punkt hilft ein einziger Zettel. Finanzen.net
So mache ich es: Sonntagabend öffne ich den Kühlschrank und schaue, was weg muss. Daraus plane ich das erste Abendessen der Woche. Danach kommen vier weitere Gerichte dazu und ein Resteabend am Freitag, an dem alles auf den Tisch kommt, was übrig ist. Erst dann schreibe ich die Einkaufsliste. Das dauert keine zehn Minuten.
Ein Tipp, der bei uns den Frieden am Esstisch gerettet hat: Jedes Kind darf pro Woche ein Gericht aussuchen. Dann wird weniger gemeckert und weniger weggeworfen.
So viel bringt es realistisch: Wenn ihr die vermeidbaren Lebensmittelabfälle nur halbiert, sind 25 bis 35 Euro im Monat drin.
2. Eigenmarken statt Markenprodukte kaufen
Ich weiß, bei manchen Produkten ist die Marke heilig. Die eine Nussnougatcreme, die eine Sorte Fischstäbchen. Aber bei den meisten Dingen im Einkaufswagen zahlst du nur für das Logo. Laut Verbraucherzentrale NRW kosten Markenprodukte über alle Sortimente hinweg im Schnitt 51,3 Prozent mehr als die Eigenmarken des Handels, während die Qualität kaum Unterschiede zeigt. verbraucherzentrale
Und das bei Preisen, die ohnehin hoch bleiben: Lebensmittel kosten heute durchschnittlich rund 30 Prozent mehr als 2021. verbraucherzentrale
Mein Vorschlag für den Start: Nimm dir die zehn Produkte vor, die ihr am häufigsten kauft. Nudeln, Haferflocken, Milch, Toast, Joghurt, Reis, Tomatensoße, Spülmittel, Waschmittel, Küchenrolle. Kauft diese zwei Wochen lang konsequent als Eigenmarke. Was euch nicht schmeckt, darf danach wieder zurück in die Markenversion. Der Rest bleibt.
Und schau beim Preisvergleich immer auf den Grundpreis, also den Preis pro Kilo oder Liter, der klein am Regal steht. Die große Packung ist nämlich nicht automatisch die günstigere.
So viel bringt es realistisch: Wer im Monat etwa 100 Euro für Produkte ausgibt, bei denen es eine gleichwertige Eigenmarke gibt, spart rechnerisch rund ein Drittel davon. Weil nie alles umgestellt wird, rechne mit etwa 20 Euro im Monat.
3. Unterwegs vorbereitet sein
Das hier ist mein persönlicher Endgegner. Der Nachmittag auf dem Spielplatz, das Kind hat Hunger, und plötzlich stehst du beim Bäcker. Zwei Brezeln, eine Laugenstange, drei Getränke, noch ein Stück Kuchen für dich, weil du ja auch nichts gegessen hast. Zwölf Euro. Passiert das zweimal pro Woche, sind es rund 100 Euro im Monat.
Die Lösung ist nicht, den Kindern nichts mehr zu kaufen. Die Lösung ist, gar nicht erst in die Situation zu kommen. Bei uns liegt deshalb immer eine Snackbox im Rucksack: Reiswaffeln, ein paar Nüsse, Apfelschnitze, Butterbrot. Dazu hat jeder in der Familie eine eigene Trinkflasche, die vor dem Losgehen aufgefüllt wird. Im Auto liegt zusätzlich ein Notfallvorrat, der nicht verdirbt.
So viel bringt es realistisch: Selbst wenn du nur jeden zweiten spontanen Bäckerbesuch ersetzt, sind etwa 20 Euro im Monat drin.
Bild mit künstlicher Intelligenz erstellt
4. Stromtarif prüfen und Standby abschalten
Wenn du nur eine einzige Idee aus diesem Artikel heute noch umsetzt, dann diese. Der Aufwand liegt bei etwa 20 Minuten, die Ersparnis läuft danach das ganze Jahr automatisch weiter.
Die Unterschiede sind gerade enorm. Anfang September 2026 lag der Strompreis in der Grundversorgung bei 40,37 Cent pro Kilowattstunde, günstige Neukundentarife dagegen bei 24,98 Cent. Bei einem Jahresverbrauch von 3.500 Kilowattstunden bedeutet der Wechsel aus der Grundversorgung in den günstigsten Tarif eine Ersparnis von rund 385 Euro im Jahr. Das sind etwa 32 Euro im Monat. LichtBlickStromAuskunft
Ob ihr in der Grundversorgung seid, erkennst du auf deiner letzten Stromrechnung. Wenn ihr nach dem Einzug nie aktiv einen Vertrag abgeschlossen habt, ist die Wahrscheinlichkeit hoch. Wer in eine Wohnung ohne bestehenden Liefervertrag zieht, wird mit dem ersten verbrauchten Strom automatisch Kunde beim örtlichen Grundversorger. Energieaktuell
Mit dem Stromrechner*siehst du in wenigen Minuten, was ein Wechsel bei euch bringt. Du brauchst nur deine Postleitzahl und den Jahresverbrauch von der letzten Abrechnung. Achte beim Vergleich auf eine Preisgarantie und eine kurze Laufzeit, und trag dir direkt nach dem Abschluss eine Erinnerung für den nächsten Vergleich in elf Monaten ein.
Der zweite Hebel beim Strom ist unsichtbar: Geräte, die nie ganz aus sind. Fernseher, Spielekonsole, Drucker, Lautsprecher, Ladegeräte. Das Umweltbundesamt schätzt die Kosten für Standby in einem durchschnittlichen Haushalt auf rund 115 Euro im Jahr. Mit einer schaltbaren Steckdosenleiste* für die Fernsehecke und eine für den Schreibtisch hast du den größten Teil davon mit einem Klick erledigt. vattenfall
So viel bringt es realistisch: Je nach Tarif und Geräten 15 bis 40 Euro im Monat. Ich rechne vorsichtig mit 25 Euro.
5. Heizkosten senken: ein Grad und ein Vergleich
Die Heizsaison steht vor der Tür, und damit der größte Energieposten des Jahres. Die einfachste Maßnahme kostet nichts: Jedes Grad weniger Raumtemperatur spart etwa 6 Prozent Heizenergie. Bei Heizkosten von 1.500 Euro im Jahr sind das rund 90 Euro, nur weil das Wohnzimmer 21 statt 22 Grad hat. Kuschelsocken und eine Decke auf dem Sofa gleichen den Unterschied locker aus. vzhh
Dazu kommen zwei Gewohnheiten, die fast jeder falsch macht. Das Thermostat wird oft voll aufgedreht, obwohl der Raum dadurch nicht schneller warm wird. Und Vorhänge oder Möbel direkt vor dem Heizkörper sorgen dafür, dass das Thermostat nicht richtig arbeiten kann. Stell also lieber genau die Stufe ein, die du willst, und räum die Heizkörper frei. Lüften klappt am besten mehrmals täglich für ein paar Minuten mit weit geöffnetem Fenster, statt das Fenster dauerhaft zu kippen. mynewsdesk
Wer mit Gas heizt und selbst einen Vertrag hat, sollte zusätzlich den Tarif prüfen. Das geht genauso schnell wie beim Strom, zum Beispiel mit dem unten verlinken Gasrechner*. Weil die Beträge beim Gas oft noch höher sind, bringt schon ein kleiner Preisunterschied viel.
Wichtig für Mieterinnen mit Zentralheizung: Die Ersparnis siehst du nicht sofort auf dem Konto, sondern erst bei der nächsten Nebenkostenabrechnung. Sie ist trotzdem echt.
So viel bringt es realistisch: Ein Grad weniger plus bewusstes Heizen ergibt bei vielen Familien etwa 15 Euro im Monat, mit Tarifwechsel oft mehr.
6. Handytarife der ganzen Familie prüfen
Bei Handyverträgen geht es selten um einen Vertrag, sondern um zwei, drei oder vier. Und viele davon stammen aus einer Zeit, in der Datenvolumen noch richtig teuer war. Heute sieht das anders aus: Laut Finanztip bekommst du gute Allnet Flats inzwischen in jedem Mobilfunknetz für unter zehn Euro im Monat. finanztip
Rechne einmal zusammen, was alle Handyverträge in eurem Haushalt kosten. Zahlt ihr zu zweit je 30 Euro, liegt das Sparpotenzial schnell bei 40 Euro im Monat. Der wichtigste Hebel dabei: Trenne Tarif und Gerät. Wer das Smartphone über den Vertrag abbezahlt, zahlt fast immer mehr als beim direkten Kauf.
Für Kinder mit dem ersten Handy ist ein Prepaidtarif meist die beste Wahl. Das Guthaben ist begrenzt, es gibt keine bösen Überraschungen und dein Kind lernt nebenbei, mit einem Budget umzugehen. Einen Überblick über aktuelle Tarife findest du im Handytarifvergleich*.
So viel bringt es realistisch: Schon ein einziger umgestellter Vertrag bringt meist 15 Euro im Monat, bei mehreren Verträgen deutlich mehr.
7. Abos ausmisten
Streamingdienst, Musikdienst, Hörbuchabo, Cloudspeicher, die Kinderzeitschrift, die App mit den Gutenachtgeschichten. Jedes einzelne Abo ist klein, zusammen sind sie ein echter Posten.
Meine Regel ist einfach: Was in den letzten vier Wochen niemand genutzt hat, wird gekündigt. Wenn es wirklich fehlt, kannst du es jederzeit wieder abschließen. Diese Erlaubnis zum Zurückholen macht das Kündigen erstaunlich leicht.
Bei Streamingdiensten funktioniert außerdem das Rotationsprinzip richtig gut. Statt drei Dienste gleichzeitig zu bezahlen, habt ihr immer nur einen. Ist die Lieblingsserie durch, wird gekündigt und der nächste Dienst kommt dran. Die meisten sind monatlich kündbar.
Und ganz wichtig: Schau nicht nur aufs Konto, sondern auch in die Abolisten der App Stores auf allen Handys und Tablets in der Familie. Dort verstecken sich die Abos, die nie als eigene Abbuchung auftauchen.
So viel bringt es realistisch: Bei den meisten Familien 10 bis 15 Euro im Monat.
Bild mit künstlicher Intelligenz erstellt
8. Kontogebühren streichen
Fünf Euro Kontoführung, dazu Gebühren für die Karte und vielleicht noch ein paar Cent pro Buchung. Das fällt kaum auf, ist aber Geld für eine Leistung, die es an anderer Stelle kostenlos gibt. Bei zwei Konten im Haushalt kommen so schnell über 100 Euro im Jahr zusammen.
Ich nutze die C24 Bank*. Das Girokonto ist kostenlos, ohne dass dein Gehalt darauf eingehen muss. Richtig praktisch für dieses Sparprojekt sind die sogenannten Pockets, also Unterkonten. Du kannst dir dort zum Beispiel ein Pocket „100 Euro Puffer“ anlegen und siehst jeden Monat, wie der Betrag wächst.
So viel bringt es realistisch: 5 bis 10 Euro im Monat, bei zwei Konten mit Gebühren auch mehr.
9. Second Hand für Kinder konsequent nutzen
Kinderkleidung ist der perfekte Bereich für Second Hand. Die Sachen werden oft nur wenige Wochen getragen und sind danach noch fast wie neu. In meinem ausführlichen Beitrag Second Hand für Kinder: Wie viel Geld kannst du wirklich sparen? habe ich das einmal komplett durchgerechnet. Das Ergebnis: Bei einem Kindergartenkind liegt die Ersparnis bei konsequentem Gebrauchtkauf bei etwa 400 bis 550 Euro im Jahr.
Am meisten bringt es bei großen Anschaffungen wie Kinderfahrrad, Hochstuhl oder Winterjacke und bei Spezialausrüstung, die nur wenige Tage im Jahr gebraucht wird. Kinderbasare, Kleinanzeigen und Vinted sind dafür die besten Anlaufstellen. Neu kaufen solltest du dagegen Autokindersitze, Helme und Matratzen, weil dort die Sicherheit vorgeht.
Und vergiss die andere Seite nicht: Was zu klein ist, kannst du wieder verkaufen. Das Geld wandert direkt in dein Sparpocket.
So viel bringt es realistisch: Pro Kind 30 Euro im Monat und mehr, wenn du zusätzlich verkaufst.
10. Die 48 Stunden Regel für Spontankäufe
Onlineshopping ist so bequem geworden, dass zwischen „Ach, das wäre praktisch“ und „Bestellung abgeschlossen“ oft nur zwei Klicks liegen. Die 48 Stunden Regel baut eine kleine Bremse ein: Alles, was nicht auf der Einkaufsliste steht, bleibt zwei Tage im Warenkorb liegen. Ist der Wunsch danach noch da, darfst du kaufen. Überraschend oft ist er einfach weg.
Drei Dinge machen die Regel noch wirksamer. Lösche deine gespeicherten Zahlungsdaten in den Shops, damit jeder Kauf einen Moment Aufwand bedeutet. Melde dich von Newslettern mit Rabattaktionen ab. Und führe auf dem Handy eine Wunschliste, auf die alles wandert, was dich spontan anlacht. Beim nächsten Geburtstag oder zu Weihnachten hast du dann direkt Ideen parat.
Das funktioniert übrigens auch mit Kindern. Statt an der Supermarktkasse zu diskutieren, kommt der Wunsch auf die Liste. Wie Kinder mit eigenem Geld lernen, gute Entscheidungen zu treffen, liest du in Taschengeld richtig geben: 7 Fehler, die Eltern vermeiden sollten. Und falls du merkst, dass du vor allem aus Stress kaufst, lohnt sich ein Blick auf dein Money Mindset.
So viel bringt es realistisch: Bei den meisten Familien mindestens 20 Euro im Monat.
So kommst du auf deine 100 Euro
Du musst dich nicht an alle zehn Ideen gleichzeitig machen. Im Gegenteil, das wäre der sicherste Weg, nach zwei Wochen frustriert aufzugeben. Such dir lieber eine Kombination aus, die zu eurem Alltag passt.
Variante „Einmal erledigen“: Stromtarif, Heizung, Handytarife, Abos und Kontogebühren bringen zusammen rund 70 Euro im Monat. Der Aufwand liegt bei ein paar Stunden, verteilt auf zwei Wochenenden. Danach läuft die Ersparnis von allein. Nimmst du noch den Essensplan dazu, bist du bei knapp 100 Euro.
Variante „Alltag“: Essensplan, Eigenmarken, Snackbox und die 48 Stunden Regel ergeben zusammen etwa 85 Euro. Mit Second Hand für ein Kind liegst du deutlich über 100 Euro. Diese Variante braucht etwas mehr Gewohnheit, eignet sich aber gut, wenn eure Verträge schon optimiert sind.
Mein Tipp: Starte mit einer Vertragsidee und einer Alltagsidee. So hast du schnell ein Erfolgserlebnis und baust gleichzeitig eine neue Gewohnheit auf.
Wohin mit dem gesparten Geld?
Das ist der wichtigste Teil dieses Artikels, und er wird am häufigsten übersprungen. Geld, das du sparst, aber nicht gezielt umlenkst, ist nach wenigen Wochen wieder im Alltag verschwunden. Das ist keine Schwäche, das ist einfach so.
Richte deshalb direkt einen Dauerauftrag über 100 Euro ein, am besten für den Tag nach dem Gehaltseingang. Das Geld geht auf ein separates Konto oder in ein Pocket, das du im Alltag nicht siehst. Wer die Rücklage verzinst parken möchte, findet im Tagesgeldvergleich* aktuelle Angebote.
Die Reihenfolge, in der das Geld arbeiten sollte:
Wenn ihr Schulden mit hohen Zinsen habt, gehen die 100 Euro zuerst dorthin. Wie du das angehst, liest du in Schuldenfrei werden.
Danach baust du einen Notgroschen auf. Warum der so viel Ruhe bringt, habe ich in Notgroschen aufbauenbeschrieben.
Steht der Notgroschen, wird aus den 100 Euro ein langfristiger Baustein, zum Beispiel für deine Altersvorsorge als Mutter.
Häufige Fragen zum Sparen von 100 Euro im Monat
Sind 100 Euro im Monat auch mit kleinem Einkommen realistisch?
Oft sogar gerade dann, weil viele der Ideen gar nichts mit Verzicht zu tun haben. Ein günstigerer Stromtarif oder ein kostenloses Konto kosten keinen Komfort. Wenn es bei euch wirklich eng ist, starte mit 30 oder 50 Euro. Ein kleiner fester Betrag ist besser als ein großer, der nie zustande kommt.
Womit sollte ich anfangen?
Mit dem Posten, der am meisten bringt und am wenigsten Alltag verändert. Bei den meisten Familien ist das der Stromtarif. Danach kommen Handyverträge und Abos. Die Alltagsideen funktionieren besser, wenn du sie nacheinander einführst und nicht alle auf einmal.
Wie verhindere ich, dass das gesparte Geld wieder verschwindet?
Mit einem Dauerauftrag direkt nach dem Gehaltseingang. Was gar nicht erst auf dem Girokonto liegen bleibt, wird auch nicht ausgegeben. Ein eigenes Unterkonto mit einem klaren Namen hilft zusätzlich, weil du den Fortschritt sehen kannst.
Muss die ganze Familie mitmachen?
Bei den Verträgen nicht, die kannst du allein erledigen. Bei Essensplan, Snackbox und Spontankäufen hilft es sehr, wenn alle Bescheid wissen. Erzähl deinen Kindern ruhig, wofür ihr spart. Ein gemeinsames Ziel wie ein Ausflug in den Ferien motiviert mehr als jede Regel.
Fazit: kleine Beträge, großer Unterschied
100 Euro im Monat zu sparen ist kein großes Projekt, sondern eine Handvoll kluger Entscheidungen. Ein Tarif, der gewechselt wird. Ein Zettel am Kühlschrank. Eine Snackbox im Rucksack. Einzeln unspektakulär, zusammen 1.200 Euro im Jahr.
Nimm dir heute nur eine Sache vor: Such deine letzte Stromabrechnung heraus und mach den Vergleich. Und dann richte den Dauerauftrag ein, damit das Geld auch wirklich bleibt.
Wenn du schon weißt, wofür du die ersten gesparten Euro nutzen möchtest, und Weihnachten gerade näher rückt, findest du in meinem Beitrag Weihnachten mit Kindern günstig gestalten den passenden Plan. Schreib mir gerne in die Kommentare, welche der zehn Ideen bei euch am meisten gebracht hat.
** Affiliate Link. Wenn du darüber etwas abschließt oder kaufst, erhalte ich eine kleine Provision, die mir hilft, die Kosten dieses Blogs zu decken. Für dich ändert sich am Preis nichts.*

Pingback: 12 Wege, Geld bei Lebensmitteln zu sparen | Familienpuffer
Pingback: Kfz-Versicherung wechseln: So spart ihr als Familie