Werbehinweis: Dieser Beitrag enthält Werbelinks, gekennzeichnet mit einem Sternchen. Wenn du darüber etwas abschließt oder wechselst, bekomme ich eine kleine Provision. Für dich bleibt der Preis gleich. Ich empfehle nur, was ich selbst nutze oder wovon ich überzeugt bin.
Es gibt diesen einen Moment im Jahr, der bei mir zuverlässig ein schlechtes Gewissen auslöst. Er kommt immer dann, wenn ich aus irgendeinem Grund die Kontoauszüge der letzten Monate durchgehe. Nicht wegen der großen Posten. Miete, Kita, Einkauf, das weiß ich alles. Sondern wegen der kleinen Abbuchungen, die einfach da sind und die ich nie hinterfrage.
Letztes Jahr war es ein Handytarif für 39,99 Euro im Monat. Abgeschlossen 2019, als das Datenvolumen noch teuer war. Ich habe drei Minuten gebraucht, um festzustellen, dass ich für die gleiche Leistung heute unter 12 Euro zahle. Drei Minuten. Und in diesen drei Minuten habe ich mehr gespart als in einem halben Jahr Kaffee zu Hause statt unterwegs.
Genau darum geht es in diesem Artikel. Nicht um Verzicht, nicht um Meal Prep und nicht um selbst gemachtes Waschmittel. Sondern um die Verträge, die im Hintergrund laufen und Monat für Monat Geld abbuchen, ohne dass jemand hinschaut. Ich habe zwölf davon zusammengetragen, sortiert nach dem, was am schnellsten am meisten bringt. Wenn ihr alle durchgeht, sind bei den meisten Familien zwischen 600 und 1.500 Euro im Jahr drin. Einmalig geprüft, dann läuft es wieder von allein.
Warum Fixkosten der unterschätzteste Hebel im Familienbudget sind
Die meisten Spartipps für Familien setzen bei den variablen Kosten an. Beim Einkauf, bei der Kleidung, bei Ausflügen. Das funktioniert auch, aber es kostet dich jeden Tag ein bisschen Aufmerksamkeit und ein bisschen Disziplin. Jeden Tag. Ein Jahr lang.
Fixkosten funktionieren umgekehrt. Der Aufwand fällt einmal an, die Ersparnis läuft danach zwölf Monate lang automatisch weiter. Du sparst nicht 30 Euro, du sparst 30 Euro mal zwölf. Und weil es Verträge sind, verhandelt niemand am Küchentisch mit dir darüber, ob das Eis am Wochenende jetzt gestrichen wird.
Der zweite Punkt ist psychologisch mindestens genauso wichtig: Fixkosten senken tut nicht weh. Niemand in der Familie merkt, dass der Stromanbieter jetzt anders heißt. Das macht diesen Hebel zum idealen Einstieg, gerade wenn Sparen bei euch bisher eher ein Konfliktthema war. Ich habe an anderer Stelle ausführlich darüber geschrieben, wo sich Sparen als Familie wirklich lohnt und wo nicht. Die Kurzfassung: oben anfangen, nicht unten.
Die Vorbereitung: 20 Minuten, die den Rest leicht machen
Bevor du einzelne Verträge prüfst, brauchst du einen Überblick. Sonst passiert das, was mir jahrelang passiert ist: Man kümmert sich um den Stromvertrag, ist danach zufrieden und vergisst die anderen elf.
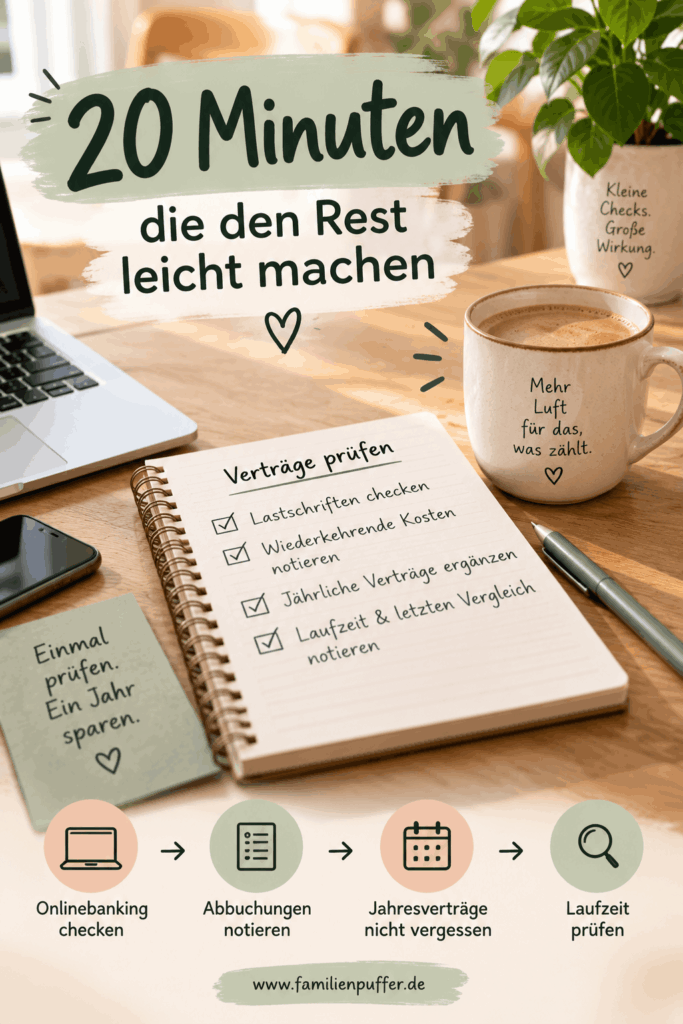
So gehe ich vor, und es dauert wirklich nicht länger als eine gute Folge im Hintergrund:
Öffne das Onlinebanking und filtere die letzten drei Monate nach Lastschriften.
Schreibe jede wiederkehrende Abbuchung auf. Name, Betrag, wie oft.
Ergänze die Verträge, die jährlich abgebucht werden. Die vergisst man sonst garantiert.
Notiere zu jedem Vertrag zwei Dinge: seit wann er läuft und wann du zuletzt verglichen hast.
Das war es schon. Diese Liste ist deine Arbeitsgrundlage für die nächsten Wochen. Wenn du dabei merkst, dass dir grundsätzlich der Überblick über eure Geldflüsse fehlt, ist mein Beitrag zum Familienbudget erstellen der passende nächste Schritt. Für heute reicht die Vertragsliste völlig aus.
Und noch ein Tipp aus eigener Erfahrung: Nimm dir nicht alle zwölf Punkte auf einmal vor. Ich mache zwei bis drei pro Woche, immer sonntags abends. Nach einem Monat ist alles durch und es hat sich nie nach Projekt angefühlt.
Bild mit künstlicher Intelligenz erstellt
Die 12 Verträge im Einzelnen
1. Der Stromvertrag
Das ist der Klassiker und gleichzeitig der Posten mit dem größten Sofortergebnis. Wenn ihr seit dem Einzug nie gewechselt habt, seid ihr mit hoher Wahrscheinlichkeit in der Grundversorgung. Die ist bequem, aber fast immer die teuerste Variante am Markt.
Für eine vierköpfige Familie mit rund 4.000 Kilowattstunden Jahresverbrauch liegt der Unterschied zwischen Grundversorgung und einem guten Tarif regelmäßig bei 200 bis 400 Euro im Jahr. Den Verbrauch findest du auf der letzten Jahresabrechnung, oben rechts. Mehr brauchst du nicht.
Wichtig beim Vergleich: Achte nicht nur auf den Preis im ersten Jahr. Schau dir die Vertragslaufzeit, die Preisgarantie und die Kündigungsfrist an. Ein Tarif mit Bonus im ersten Jahr, der danach teuer wird, bringt euch nur etwas, wenn ihr euch eine Erinnerung für den nächsten Wechsel setzt. Ich mache mir dafür direkt beim Abschluss einen Kalendereintrag elf Monate später.
Der Vergleichsrechner wird von CHECK24 bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
2. Der Gasvertrag
Für Gas gilt exakt dasselbe wie für Strom, nur dass die Beträge oft noch höher sind. Wer mit Gas heizt, hat schnell 1.500 Euro und mehr im Jahr auf dieser Rechnung stehen. Zehn Prozent Unterschied sind hier also keine 20 Euro, sondern 150.
Wenn ihr Strom und Gas beim selben Anbieter habt, prüft beides getrennt. Kombitarife klingen praktisch, sind aber selten in beiden Sparten gleichzeitig günstig. Und trennt euch von dem Gedanken, dass ein Wechsel kompliziert ist. Der neue Anbieter kündigt beim alten, ihr müsst nichts tun außer den Zählerstand melden.
Der Vergleichsrechner wird von CHECK24 bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
3. Der Internetvertrag zu Hause
Internetverträge sind die stillsten Kostenfresser überhaupt. Sie laufen zwei Jahre, verlängern sich automatisch und werden nach Ablauf der Mindestlaufzeit oft teurer, ohne dass sich an der Leistung irgendetwas ändert.
Schau auf eurer letzten Rechnung nach, was ihr aktuell zahlt, und vergleiche das mit dem, was Neukunden für dieselbe Bandbreite bezahlen. Die Differenz liegt häufig bei 10 bis 20 Euro im Monat, also 120 bis 240 Euro im Jahr.
Zwei Wege führen zum Ziel. Entweder ihr wechselt, oder ihr ruft beim aktuellen Anbieter an und sagt, dass ihr über einen Wechsel nachdenkt. Die Kundenrückgewinnung hat fast immer Spielraum. Beides funktioniert, der Anruf dauert aber nur zehn Minuten.
Der Vergleichsrechner wird von CHECK24 bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
4. Die Handytarife
Hier liegt bei den meisten Familien mehr Geld als gedacht, weil es nicht um einen Vertrag geht, sondern um zwei, drei oder vier. Bei uns waren es am Ende vier, inklusive der Kinder.
Der wichtigste Hebel: Trennt den Tarif vom Gerät. Wer sein Handy im Vertrag mitfinanziert, zahlt fast immer drauf, oft mehr als der Neupreis des Geräts. Ein reiner Tarif ohne Gerät kostet heute für die meisten Bedürfnisse zwischen 8 und 15 Euro im Monat.
Rechnet einmal zusammen, was alle Verträge in eurem Haushalt zusammen kosten. Diese Zahl ist meist der Moment, in dem alle im Raum kurz still werden.
Der Vergleichsrechner wird von CHECK24 bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
5. Die Autoversicherung
Wenn du in diesem Artikel nur einen einzigen Punkt umsetzt, dann diesen. Und zwar jetzt, nicht irgendwann.
Der Grund ist der Stichtag: Zum 30. November muss die Kündigung beim alten Versicherer sein, damit der Wechsel zum Jahreswechsel klappt. Verpasst ihr das Datum, seid ihr ein weiteres Jahr gebunden. Die Preisunterschiede zwischen Anbietern liegen bei identischer Leistung regelmäßig bei mehreren Hundert Euro.
Prüft beim Vergleich auch, ob eure Angaben noch stimmen. Die jährliche Fahrleistung ändert sich, wenn jemand in Elternzeit geht oder der Arbeitsweg wegfällt. Auch die Frage, wer alles fahren darf, und ob ihr eine Garage nutzt, wirkt sich auf den Beitrag aus. Und falls euer Versicherer den Beitrag erhöht hat, habt ihr ein Sonderkündigungsrecht, unabhängig vom Stichtag.
Der Vergleichsrechner wird von Tarifcheck bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
6. Die Privathaftpflicht
Die wichtigste Versicherung überhaupt, wenn ihr Kinder habt, und gleichzeitig eine der günstigsten. Hier geht es weniger ums Sparen als um die Frage, ob der Schutz zu eurem Leben passt.
Prüft drei Punkte: Ist die Deckungssumme hoch genug, sind alle Familienmitglieder eingeschlossen, und sind Schäden durch deliktunfähige Kinder mitversichert. Der letzte Punkt ist entscheidend. Kleine Kinder haften rechtlich nicht für das, was sie anrichten. Ohne diese Klausel bleibt ihr auf dem Schaden sitzen, obwohl ihr versichert seid.
Gute Tarife für Familien gibt es ab etwa 60 Euro im Jahr. Wenn ihr deutlich mehr zahlt oder einen alten Einzelvertrag von vor der Familiengründung habt, lohnt der Blick.
Der Vergleichsrechner wird von Tarifcheck bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
7. Die Hausratversicherung
Die Hausratversicherung wird meistens einmal beim Einzug abgeschlossen und danach nie wieder angefasst. Das ist deshalb problematisch, weil sich die Versicherungssumme an der Wohnfläche orientiert. Wer umgezogen ist und den Vertrag mitgenommen hat, ist oft unter oder überversichert.
Faustregel: rund 650 Euro Versicherungssumme pro Quadratmeter. Rechnet das einmal für eure Wohnung durch und vergleicht es mit der Summe im Vertrag. Und prüft, ob Fahrraddiebstahl und Elementarschäden eingeschlossen sind. Beides ist bei Familien in den letzten Jahren deutlich relevanter geworden.
Der Vergleichsrechner wird von Tarifcheck bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
8. Die Rechtsschutzversicherung
Diese ist keine Pflicht, aber sie ist der Vertrag, bei dem ich die meisten Fehleinschätzungen erlebe. Viele denken, sie hätten einen, weil irgendwo Rechtsschutz im Papierkram steht. Tatsächlich ist es dann eine reine Verkehrsrechtsschutzpolice, die bei Ärger mit dem Vermieter oder im Job nichts bringt.
Für Familien sind vor allem drei Bausteine relevant: Arbeitsrecht, Mietrecht und Verkehrsrecht. Schaut nach, was ihr davon habt, und ob es überhaupt noch zu eurer Situation passt. Wer inzwischen Eigentum hat, braucht anderes als vor fünf Jahren zur Miete.
Der Vergleichsrechner wird von Tarifcheck bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
9. Die Wohngebäudeversicherung
Dieser Punkt betrifft nur die unter euch, die im Eigentum wohnen. Dafür ist er dort einer der größten Posten überhaupt, oft mehrere Hundert Euro im Jahr.
Die Beiträge sind in den letzten Jahren spürbar gestiegen, weil die Baukosten gestiegen sind. Das ist sachlich nachvollziehbar, heißt aber nicht, dass euer Anbieter noch marktgerecht ist. Vergleicht hier unbedingt mit gleichem Leistungsumfang, insbesondere beim Thema Elementarschäden. Ein billigerer Tarif ohne Elementardeckung ist kein günstigerer Tarif, sondern ein anderer.
Der Vergleichsrechner wird von Tarifcheck bereitgestellt. Wenn du darüber wechselst, erhalte ich eine Provision. Für dich bleibt der Preis gleich.
10. Girokonto und Kontoführungsgebühren
Kontoführungsgebühren fallen kaum auf, weil sie so klein sind. Fünf oder sieben Euro im Monat, was soll das schon sein. Bei zwei Konten im Haushalt sind das aber bis zu 170 Euro im Jahr für eine Leistung, die es an anderer Stelle kostenlos gibt.
Dazu kommen die versteckten Posten: Gebühren fürs Abheben, Kosten für die Karte, Entgelte für Überweisungen in Papierform. Schaut euch einmal an, was bei euch im letzten Jahr tatsächlich an Bankgebühren abgeflossen ist. Das Onlinebanking kann das meist als Summe anzeigen. Bei der C24-Bank* gibt es beispielsweise ein kostenloses Konto, bei dem nicht als Bedingung das Gehalt drauf fließen muss.
Und wenn wir schon beim Thema Konten sind: Ein eigenes Konto ist für mich kein Misstrauensvotum, sondern schlicht Handlungsfähigkeit. Warum ich das so wichtig finde, habe ich in meinem Beitrag Eigenes Konto als Ehefrau aufgeschrieben. Falls ihr eure Geldaufteilung grundsätzlich einmal sortieren wollt, passt außerdem der Artikel zu Finanzen in der Ehe dazu.
11. Abos und Streamingdienste
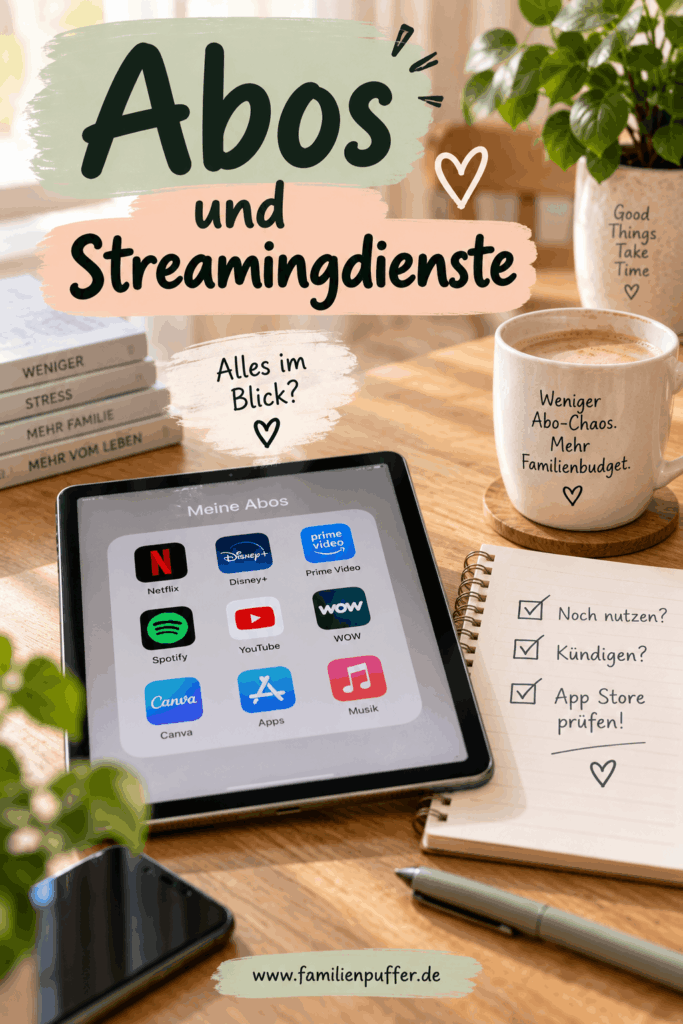
Hier gibt es keinen Link und nichts zu vergleichen, sondern nur eine unbequeme Aufgabe: nachschauen, was tatsächlich läuft.
Bei uns waren es sieben Abos. Sieben. Zwei davon kannte ich nicht einmal mehr, eines lief über den App Store und wurde deshalb nie als eigene Lastschrift sichtbar. Prüft also nicht nur das Konto, sondern auch die Abolisten in den App Stores auf euren Handys.
Meine Regel dafür ist simpel: Was in den letzten vier Wochen nicht genutzt wurde, wird gekündigt. Wenn es fehlt, könnt ihr es jederzeit wieder abschließen. Diese Erlaubnis, es einfach wieder zurückzuholen, macht das Kündigen erstaunlich leicht.
Bild mit künstlicher Intelligenz erstellt
12. Mitgliedschaften, Beiträge und der ganze Rest
Der letzte Punkt ist der unangenehmste, weil hier oft Emotionen mit drinhängen. Vereinsbeiträge, Fitnessstudio, Mitgliedschaften, Fördervereine, Zeitschriften.
Ich plädiere ausdrücklich nicht dafür, das alles zu streichen. Der Sportverein der Kinder ist selten der richtige Ort zum Sparen. Aber es lohnt sich, einmal ehrlich hinzusehen. Das Fitnessstudio, in dem seit zwei Jahren niemand war, ist kein Sparposten, es ist eine Altlast.
Und prüft bei allem, was für die Kinder läuft, ob es noch aktuell ist. Kinder wechseln Hobbys schneller, als Verträge kündbar sind.
Was ihr mit dem gesparten Geld macht
Das ist der Teil, den die meisten Fixkostenartikel weglassen, und es ist der wichtigste. Denn Geld, das ihr spart und nicht gezielt umlenkt, verschwindet innerhalb von zwei Monaten wieder im Alltag. Das ist keine Charakterschwäche, das ist einfach so.
Richte deshalb noch am selben Tag einen Dauerauftrag ein, der genau den gesparten Betrag auf ein separates Konto schiebt. Am Tag nach dem Gehaltseingang, automatisch, ohne dass du jeden Monat neu entscheiden musst. Wohin das Geld geht, hängt davon ab, wo ihr gerade steht. Habt ihr noch keine Rücklage, geht alles in den Notgroschen. Das ist immer der erste Schritt.
Steht der Notgroschen und ihr fragt euch, wie viel eigentlich sinnvoll ist, hilft euch mein Beitrag dazu, wie viel Geld eine Familie im Monat sparen sollte. Und wenn ihr bereits Schulden abbaut, hat das Vorrang vor allem anderen. Wie ich das angehen würde, steht im Artikel Schuldenfrei werden.
Für alle, die schon eine Rücklage haben: Genau dieses Geld ist der Betrag, mit dem sich langfristig etwas aufbauen lässt. Warum das auch mit reduziertem Einkommen funktioniert, habe ich in Teilzeit und Vermögensaufbau beschrieben. Und weil das Thema bei Müttern besonders oft hinten runterfällt, ist auch mein Beitrag zur Altersvorsorge für Mütter hier der logische nächste Schritt.
Der Jahresrhythmus: wann ihr was prüft
Damit das kein einmaliges Projekt bleibt, hilft ein fester Rhythmus. So sieht meiner aus:
September und Oktober: Strom und Gas prüfen, bevor die Heizsaison losgeht.
November: Autoversicherung, spätestens bis zum 30. November kündigen.
Januar: Abos und Mitgliedschaften durchgehen, wenn die guten Vorsätze ohnehin da sind.
April: Internet und Handytarife prüfen, weil viele Zweijahresverträge im Frühjahr auslaufen.
Juni: Versicherungen ansehen, also Haftpflicht, Hausrat, Rechtsschutz und gegebenenfalls Wohngebäude.
Vier Termine im Jahr, jeweils eine gute halbe Stunde. Trage sie dir direkt in den Kalender ein, mit Erinnerung. Ohne Kalendereintrag passiert es nicht, das ist meine ehrliche Erfahrung nach mehreren Anläufen.
Häufige Fragen zum Fixkostencheck
Wie lange dauert ein kompletter Fixkostencheck?
Für alle zwölf Punkte solltet ihr insgesamt drei bis vier Stunden einplanen. Verteilt auf vier Wochen sind das etwa 45 Minuten pro Woche. Die reine Vorbereitung, also das Auflisten aller Lastschriften, dauert etwa 20 Minuten.
Ist ein Anbieterwechsel bei Strom und Gas riskant?
Nein. Die Versorgung ist gesetzlich garantiert und läuft physisch über dasselbe Netz weiter. Selbst wenn ein Anbieter insolvent geht, rutscht ihr automatisch in die Grundversorgung und sitzt nicht im Dunkeln. Achtet trotzdem auf Anbieter mit guten Bewertungen und meidet Tarife mit hoher Vorauskasse.
Was mache ich, wenn ich die Kündigungsfrist nicht kenne?
Schaut in die Vertragsunterlagen oder ins Kundenkonto beim Anbieter. Wenn ihr nichts findet, fragt schriftlich beim Anbieter nach dem Vertragsende. Darauf habt ihr Anspruch. Notiert euch die Antwort direkt in eure Vertragsliste, dann müsst ihr das nie wieder suchen.
Lohnt sich ein Wechsel auch bei kleinen Beträgen?
Rechnet immer aufs Jahr hoch, nicht auf den Monat. Acht Euro im Monat klingen nach nichts und sind fast 100 Euro im Jahr. Meine persönliche Schwelle: Alles ab 50 Euro Jahresersparnis wird gewechselt, darunter entscheide ich nach Aufwand.
Sollte ich lieber wechseln oder beim Anbieter nachverhandeln?
Bei Internet und Mobilfunk lohnt der Anruf fast immer, weil die Kundenrückgewinnung dort echte Spielräume hat. Bei Strom, Gas und Versicherungen bringt der Wechsel in der Regel mehr als die Verhandlung.
Fazit: einmal sortieren, zwölf Monate profitieren
Fixkosten senken ist nicht das spannendste Thema der Welt. Es gibt kein schönes Foto davon und niemand erzählt auf dem Spielplatz begeistert von seinem neuen Stromtarif. Aber es ist der Hebel mit dem besten Verhältnis von Aufwand zu Ergebnis, den ich im Familienbudget kenne.
Fang nicht bei allen zwölf Punkten gleichzeitig an. Nimm dir heute die Autoversicherung vor, weil der Stichtag am 30. November drängt, und danach Strom und Gas. Das sind die drei Posten mit dem größten Betrag. Wenn die durch sind, hast du den Großteil der Ersparnis schon eingesammelt und der Rest fühlt sich leicht an.
Und dann, das ist der eine Schritt, den du bitte nicht auslässt: Richte den Dauerauftrag ein. Sonst war die ganze Arbeit ein Nullsummenspiel und das Geld verteilt sich still über den Alltag.
Schreib mir gerne in die Kommentare, welcher Posten bei dir der größte Aha Moment war. Bei mir war es der Handytarif und ich wette, bei dir wird es etwas sein, an das du gerade überhaupt nicht denkst. Und wenn der nächste große Kostenblock schon vor der Tür steht, findest du in meinem Beitrag zu Weihnachten mit Kindern günstig gestalten den passenden Plan dafür.

Pingback: 100 € im Monat sparen: 10 einfache Ideen für Familien
Pingback: Warum am Monatsende kein Geld übrig bleibt: 7 Geldfresser in Familien
Pingback: Geld sparen im Haushalt: 25 einfache Tipps, die sofort helfen
Pingback: Kfz-Versicherung wechseln: So spart ihr als Familie