Werbehinweis: Dieser Beitrag enthält Werbelinks, gekennzeichnet mit einem Sternchen. Wenn du darüber etwas abschließt oder wechselst, bekomme ich eine kleine Provision. Für dich bleibt der Preis gleich. Ich empfehle nur, was ich selbst nutze oder wovon ich überzeugt bin.
Es gibt zwei Arten, Geld zu sparen.
Die eine kennst du wahrscheinlich sehr gut. Du stehst im Supermarkt, legst die Markenbutter zurück und nimmst die Eigenmarke. Du verzichtest auf den Coffee to go. Du überlegst dreimal, ob die Kinder wirklich neue Gummistiefel brauchen oder ob die vom letzten Jahr noch eine Saison mitmachen. Diese Art zu sparen kostet dich jeden einzelnen Tag ein bisschen Kraft. Und sie fühlt sich nach Verzicht an, weil sie Verzicht ist.
Die andere Art funktioniert genau umgekehrt. Du setzt dich einmal hin, prüfst ein paar Verträge, machst ein paar Klicks und danach passiert etwas Wunderbares: Es passiert nichts mehr. Du musst dich nicht erinnern, nicht disziplinieren, nicht verzichten. Das Geld bleibt einfach jeden Monat auf dem Konto, ohne dass du noch einmal darüber nachdenken musst.
Genau darum geht es heute. Um deine Fixkosten. Um die Beträge, die jeden Monat automatisch abgebucht werden, ohne dass jemand nachfragt, ob sie eigentlich noch sinnvoll sind.
Und ich sage dir gleich, was mich bei diesem Thema immer wieder überrascht: Es sind selten die großen, offensichtlichen Posten, bei denen am meisten liegen bleibt. Es sind die Beträge zwischen sieben und dreißig Euro, die so klein aussehen, dass man sie nie prüft. Zwölf Stück davon sind schnell zusammen und ergeben einen dreistelligen Betrag pro Monat.
Warum Fixkosten der unterschätzte Hebel sind
Stell dir vor, du sparst beim Wocheneinkauf zwanzig Euro. Toll. Aber du musst es nächste Woche wieder tun. Und die Woche danach auch. Sobald du müde bist, krank wirst oder einfach keine Lust mehr hast, ist der Effekt weg.
Jetzt stell dir vor, du senkst deinen Stromtarif um zwanzig Euro im Monat. Das sind 240 Euro im Jahr, die du einmalig erarbeitet hast und die dann von allein weiterlaufen. Kein Verzicht, keine Willenskraft, keine tägliche Entscheidung.
Deshalb sage ich Müttern, die gerade anfangen, sich mit ihren Familienfinanzen zu beschäftigen, immer dasselbe: Fang oben an, nicht unten. Erst die Fixkosten, dann der Alltag. Warum das so ist und wo sich Sparen wirklich lohnt, habe ich ausführlicher in Familienkosten senken: Wo du wirklich sparen kannst und wo nicht aufgeschrieben.
Der zweite Grund ist psychologisch. Fixkosten senken fühlt sich gut an. Du nimmst dir nichts weg, du holst dir etwas zurück. Und dieses Gefühl ist bei Geldthemen mehr wert, als man denkt, weil es Motivation für alles Weitere schafft.
Der erste Schritt: Hol dir die Wahrheit auf ein Blatt Papier
Bevor du irgendetwas kündigst oder wechselst, brauchst du einen Überblick. Und zwar einen echten, keinen gefühlten.
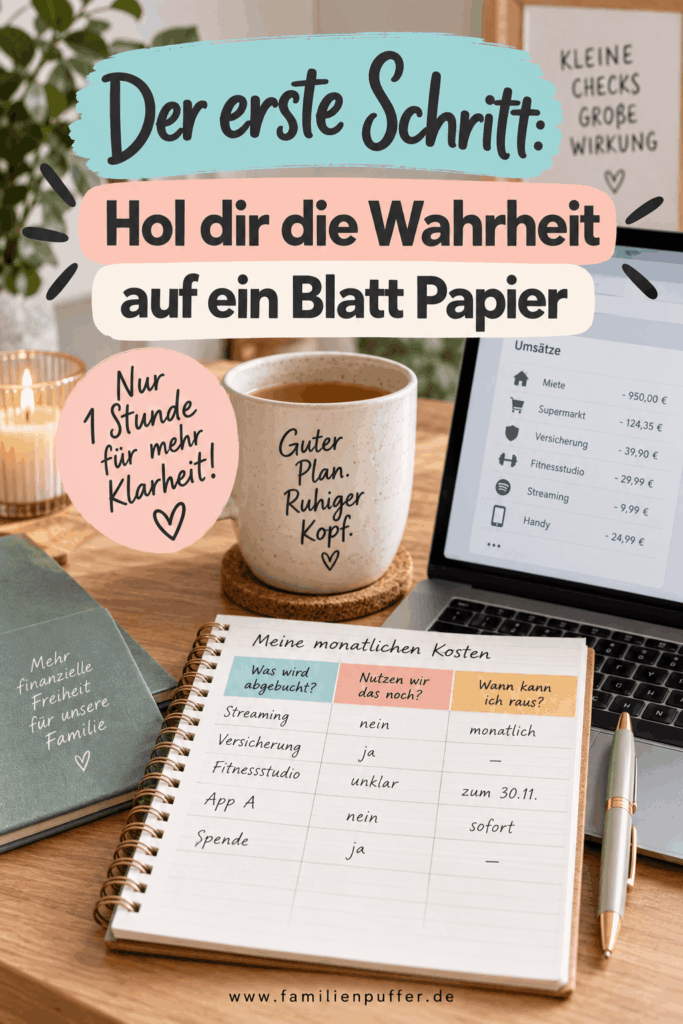
Nimm dir eine Stunde. Lieber abends, wenn die Kinder schlafen, mit einem Tee und ohne schlechtes Gewissen. Dann öffnest du dein Onlinebanking und gehst die letzten drei Monatsauszüge durch. Drei Monate, weil manche Beträge nur quartalsweise abgebucht werden und dir sonst durchrutschen.
Schreib jede wiederkehrende Abbuchung auf. Wirklich jede. Auch die 4,99 Euro für die App, die du mal getestet hast. Auch die Versicherung, bei der du dir sicher bist, dass du sie brauchst. Auch die Spende, die du bewusst gibst.
Mach drei Spalten:
Spalte eins: Was wird abgebucht. Anbieter und Betrag. Spalte zwei: Nutzen wir das noch. Ja, nein, unklar. Spalte drei: Wann kann ich raus. Kündigungsfrist und Vertragsende, falls du es weißt.
Am Ende dieser Stunde hast du wahrscheinlich zwei Erkenntnisse. Erstens: Die Summe ist höher, als du gedacht hast. Zweitens: Mindestens zwei Posten kennst du nicht mehr oder nutzt du nicht mehr.
Strom ist fast immer der Posten mit dem größten Einzelhebel. Der Grund ist unangenehm einfach: Sehr viele Familien zahlen den Tarif, den sie beim Einzug bekommen haben, und haben seitdem nie wieder hingeschaut. Wer nie gewechselt hat, landet oft in der Grundversorgung, und die ist selten die günstigste Variante.
Was du brauchst, um das zu prüfen, ist überschaubar: deine Postleitzahl und deinen ungefähren Jahresverbrauch in Kilowattstunden. Den findest du auf deiner letzten Jahresabrechnung. Falls du sie gerade nicht findest, rechnen die Vergleichsrechner auch mit einem Schätzwert nach Haushaltsgröße, das reicht für einen ersten Eindruck völlig aus.
Wenn du gleich vergleichen willst, kannst du das direkt hier tun*:
Ein Tipp aus der Praxis: Achte nicht nur auf den Preis im ersten Jahr, sondern auf die Preisgarantie und darauf, ob der Bonus im angezeigten Betrag schon eingerechnet ist. Ein Tarif mit hohem Neukundenbonus und danach teurem Arbeitspreis bringt dir nur etwas, wenn du dir im Kalender notierst, wann du wieder wechselst.
2. Gas und Heizung
Beim Gas gilt dasselbe Prinzip, nur dass der Betrag meistens noch größer ist. Und weil Gas oft als Abschlag läuft, merkt man Veränderungen erst mit einem Jahr Verzögerung.
Prüf hier zwei Dinge. Erstens den Tarif selbst. Zweitens die Höhe deines Abschlags. Viele Familien zahlen monatlich deutlich mehr, als sie verbrauchen, und bekommen das Geld erst nach der Jahresabrechnung zurück. Das ist im Grunde ein zinsloses Darlehen an den Versorger. Wenn dein Verbrauch im letzten Jahr deutlich unter der Abschlagssumme lag, kannst du den Abschlag anpassen lassen. Das bringt dir zwar keine echte Ersparnis, aber sofort mehr Luft im Monat.
Gastarife vergleichen:*
3. Internet und Festnetz
Der Internetvertrag ist ein Klassiker unter den stillen Geldfressern. Der Grund: Die meisten Anbieter locken mit einem günstigen Preis für die ersten Monate, danach steigt der Betrag automatisch. Und weil das schleichend passiert, fällt es niemandem auf.
Schau auf deiner letzten Rechnung nach, was du aktuell wirklich zahlst, und vergleiche das mit dem Preis, den derselbe Anbieter gerade Neukunden anbietet. Wenn dein Preis höher ist, hast du zwei Möglichkeiten: wechseln oder anrufen und genau das ansprechen. Die Kundenrückgewinnung ist bei vielen Anbietern erstaunlich verhandlungsbereit, wenn du ruhig und konkret sagst, dass du ein Angebot vergleichen willst.
Zweite Frage: Brauchst du die Bandbreite, die du bezahlst. Wenn bei euch niemand große Datenmengen hoch oder runterlädt, tut es oft eine Stufe darunter.
4. Die Handytarife der ganzen Familie
Hier lohnt es sich, nicht einen Vertrag anzuschauen, sondern alle gleichzeitig. In vielen Familien läuft ein Vertrag mit teurem Gerätezuschuss, einer mit einem Datenvolumen, das nie ausgeschöpft wird, und einer für ein Kind, das hauptsächlich im WLAN unterwegs ist.
Drei konkrete Prüffragen:
Wie viele Gigabyte nutzt jeder wirklich pro Monat. Das steht in der Mobilfunkapp deines Anbieters.
Läuft noch ein Gerätezuschuss mit, obwohl das Handy längst abbezahlt ist. Das ist ein Klassiker. Nach Ende der Mindestlaufzeit läuft der teure Tarif einfach weiter, das Handy gehört dir aber längst.
Gibt es einen günstigeren Tarif desselben Anbieters, in den du wechseln kannst, ohne die Nummer mitnehmen zu müssen.
5. Streamingdienste und alles, was im Hintergrund läuft
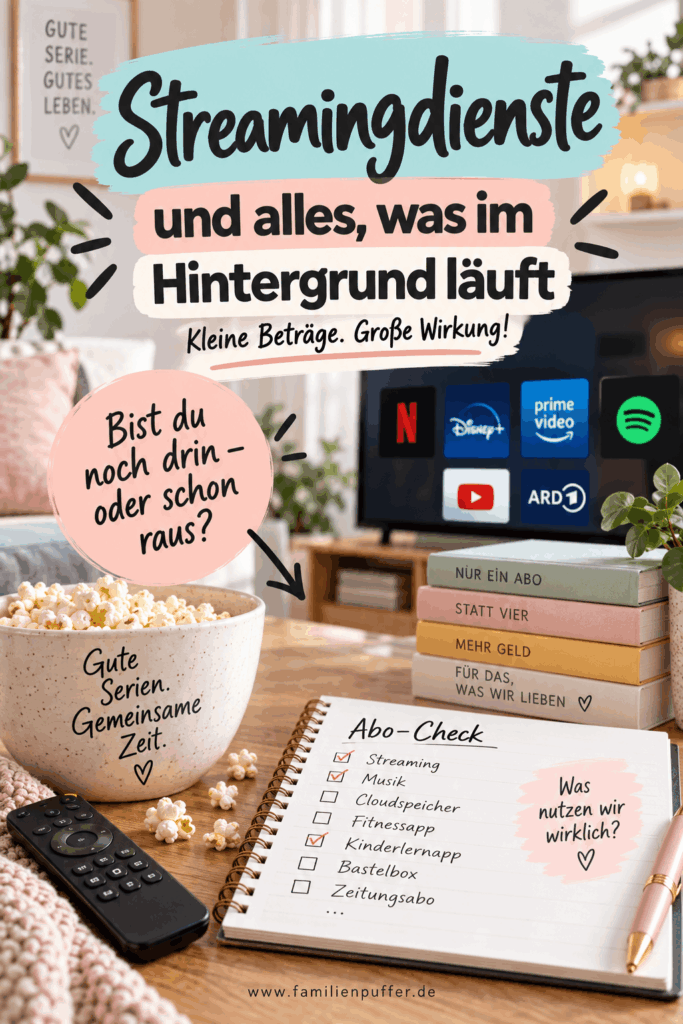
Jetzt kommt der Teil, bei dem die meisten Menschen leise seufzen. Streaming, Musik, Cloudspeicher, Fitnessapp, Zeitungsabo, das Premiumpaket bei der Kinderlernapp, die Bastelbox im Abo.
Einzeln sind das Beträge, über die man nicht nachdenkt. Zusammen sind sie bei vielen Familien der zweitgrößte Fixkostenblock nach Wohnen und Auto.
Mein Vorschlag ist nicht, alles zu kündigen. Mein Vorschlag ist die Rotationsregel: Ihr habt einen Streamingdienst gleichzeitig aktiv, nicht vier. Wenn ihr die Serie fertig geschaut habt, kündigt ihr und schließt den nächsten ab. Die meisten Dienste sind monatlich kündbar, das kostet dich fünf Minuten und spart über das Jahr oft mehr als jede Sparaktion im Supermarkt.
Und dann gibt es noch die Kategorie Abo, von dem niemand mehr weiß, dass es existiert. Genau dafür war dein Kontoauszugscheck da. Wenn du beim Durchgehen bei einem Posten denkst „Was ist das denn“, dann ist die Antwort fast immer: etwas, das du kündigen kannst. Mehr dazu, welche Posten typischerweise unbemerkt Geld ziehen, findest du in Warum am Monatsende kein Geld übrig bleibt: 7 typische Geldfresser in Familien.
6. Kontoführungsgebühren
Ein Posten, den viele für unveränderlich halten, obwohl er es nicht ist. Wenn du jeden Monat für dein Girokonto zahlst, dann prüf einmal, was du dafür bekommst. Bei manchen Banken ist der Betrag gerechtfertigt, bei vielen nicht.
Interessant wird es besonders dann, wenn du ohnehin über ein eigenes Konto nachdenkst. Ein kostenloses Zweitkonto ist nicht nur eine Frage der Gebühren, sondern auch eine Frage der Übersicht und der Unabhängigkeit. Ich kann für ein Konto ohne Gebühren das C24-Konto* empfehlen, das ich auch selber nutze.
Versicherungen sind ein heikles Thema, weil hier Sparen schnell nach hinten losgehen kann. Deshalb unterscheide ich streng zwischen zwei Fragen.
Frage eins: Ist der Schutz sinnvoll. Bei Privathaftpflicht, Berufsunfähigkeit und einer guten Absicherung für die Familie lautet die Antwort in der Regel ja. Hier kürzt du nicht.
Frage zwei: Zahlst du zu viel für denselben Schutz. Das ist die Frage, die sich lohnt. Besonders bei der Autoversicherung, bei der Hausratversicherung und bei Verträgen, die seit vielen Jahren unverändert laufen.
Ein zweiter Hebel, der nichts mit dem Anbieter zu tun hat: die Zahlweise. Viele Versicherer berechnen einen Aufschlag, wenn du monatlich statt jährlich zahlst. Wer es sich leisten kann, jährlich zu zahlen, spart hier ohne jeden Wechsel.
Sei hier ehrlich zu dir. Nicht streng, aber ehrlich.
Ein Fitnessstudiovertrag, den du dreimal im Jahr nutzt, ist kein Sparpotenzial, sondern eine Rechnung für ein schlechtes Gewissen. Wenn Sport dir wichtig ist, such eine Form, die in dein Leben passt. Wenn er dir gerade nicht wichtig ist, ist das auch in Ordnung, dann darf der Vertrag gehen.
Bei Kindern ist es anders. Vereinsbeiträge für Sport oder Musik würde ich als letztes anfassen, weil der Gegenwert hoch ist. Aber prüf, ob es Familienbeiträge, Geschwisterermäßigungen oder Ermäßigungen bei geringerem Einkommen gibt. Viele Vereine haben solche Regelungen und weisen nie aktiv darauf hin.
9. Kita, Betreuung und Zuschüsse
Dieser Punkt bringt in Einzelfällen mehr als alle anderen zusammen. Kitabeiträge sind in vielen Kommunen einkommensabhängig gestaffelt. Wenn sich euer Einkommen verändert hat, etwa durch Elternzeit, Teilzeit oder einen Jobwechsel, dann kann ein neuer Antrag den monatlichen Beitrag deutlich senken.
Dasselbe gilt für Zuschüsse, die man beantragen muss statt automatisch zu bekommen. Es lohnt sich, einmal im Jahr bei der Kommune nachzufragen, was aktuell gilt. Das ist unbequem und dauert einen Anruf. Es ist aber eine der wenigen Stellen, an denen ein einziges Formular dreistellig wirken kann.
10. Miete, Nebenkosten und die Nebenkostenabrechnung
Die Miete selbst kannst du kurzfristig selten senken. Die Nebenkostenabrechnung dagegen solltest du wirklich lesen, nicht nur ablegen.
Prüf drei Dinge: Stimmen die abgelesenen Zählerstände. Sind Posten enthalten, die nicht umlagefähig sind, etwa Verwaltungskosten oder Reparaturen. Ist dein Abschlag höher als dein tatsächlicher Verbrauch.
Wenn du unsicher bist, gibt es Mietervereine, die Abrechnungen für einen überschaubaren Jahresbeitrag prüfen. In vielen Fällen zahlt sich dieser Beitrag im ersten Jahr aus.
11. Ratenzahlungen und Kredite
Das ist der unangenehmste Punkt auf dieser Liste und gleichzeitig der wichtigste.
Wenn bei dir jeden Monat Raten abgehen, dann sind das keine normalen Fixkosten, sondern Kosten mit Zinsen obendrauf. Besonders teuer sind aufgeschobene Ratenzahlungen aus Onlinebestellungen und Dispozinsen, weil sie oft in Zinsbereichen liegen, die man sich gar nicht bewusst macht.
Verschaff dir hier zuerst Überblick, bevor du etwas anderes optimierst. Ein Schritt für Schritt Weg dahin steht in Schuldenfrei werden.
12. Die kleinen Dinge, die du bewusst behalten darfst
Zum Schluss ein Punkt, den viele Sparratgeber weglassen: Nicht jeder Fixkostenposten muss weg.
Wenn dir die Zeitung wichtig ist, behalte sie. Wenn die Spende an eine Organisation zu deinen Werten gehört, behalte sie. Wenn das Musikabo dafür sorgt, dass du morgens beim Kaffee kurz Musik hörst und dieser Moment dein Tag rettet, dann ist das gut investiertes Geld.
Fixkosten senken heißt nicht, alles zu streichen. Es heißt, bewusst zu entscheiden, wofür dein Geld jeden Monat automatisch weggeht.
Was du mit dem gesparten Geld machst, entscheidet über alles
Und jetzt kommt der Teil, den die meisten überspringen.
Wenn du beim Durchgehen deiner Fixkosten sechzig Euro im Monat frei machst und danach nichts weiter tust, dann passiert Folgendes: Die sechzig Euro sind nach drei Monaten unsichtbar. Sie verteilen sich im Alltag, gehen im Einkauf auf, verschwinden in Kleinigkeiten, und du hast am Ende des Jahres nichts davon gemerkt.
Deshalb gehört zu jedem gesenkten Fixkostenposten ein zweiter Schritt: Richte am selben Abend einen Dauerauftrag über denselben Betrag ein. Auf ein Tagesgeldkonto, auf ein separates Konto, egal wohin, Hauptsache weg vom Girokonto und zwar am Tag nach dem Gehaltseingang.
Damit machst du aus einer Ersparnis eine Rücklage. Und Rücklagen sind der Unterschied zwischen einer kaputten Waschmaschine als Katastrophe und einer kaputten Waschmaschine als Ärgernis. Wie du damit anfängst, steht in Notgroschen aufbauen, und falls du unsicher bist, welcher Betrag für eure Situation realistisch ist, hilft dir Wie viel Geld sollte eine Familie im Monat sparen?. Wenn du beim Sparen nicht allein anfangen willst: Ich habe dafür eine kostenlose 30 Tage Sparchallenge gebaut. Jeden Tag eine kleine Aufgabe, fertig in wenigen Minuten, und am Ende hast du eine Rücklage, die vorher nicht da war.
Die drei häufigsten Denkfehler bei Fixkosten
„Das bringt doch nur zehn Euro.“ Zehn Euro im Monat sind 120 Euro im Jahr. Bei fünf Posten sind es 600 Euro. Das ist bei den meisten Familien mehr, als das ganze Jahr an bewusstem Alltagssparen zusammenkommt.
„Wechseln ist bestimmt kompliziert.“ Bei Strom und Gas übernimmt der neue Anbieter die Kündigung beim alten. Du gibst deine Daten ein und wartest. Der Aufwand liegt bei etwa zwanzig Minuten, der Effekt läuft danach ein Jahr lang von allein.
„Ich mache das, wenn ich mal Zeit habe.“ Diesen Satz kenne ich sehr gut, weil ich ihn selbst jahrelang gesagt habe. Er bedeutet in der Praxis: nie. Trag dir stattdessen einen konkreten Abend in den Kalender ein, so wie du einen Zahnarzttermin einträgst.
Dein Fahrplan für einen einzigen Abend
Wenn du nach diesem Beitrag nur eine Sache mitnimmst, dann diese Reihenfolge:
Schritt eins, zwanzig Minuten: Drei Kontoauszüge durchgehen, alle wiederkehrenden Abbuchungen aufschreiben.
Schritt zwei, zehn Minuten: Alles kündigen, was ihr nicht mehr nutzt. Sofort, nicht später.
Schritt drei, zwanzig Minuten: Strom und Gas vergleichen und wechseln, wenn es sich lohnt.
Schritt vier, zehn Minuten: Bei Internet und Mobilfunk prüfen, ob du mehr zahlst als Neukunden.
Schritt fünf, fünf Minuten: Dauerauftrag über die gesparte Summe einrichten.
Eine Stunde und fünf Minuten. Danach arbeitet die Entscheidung zwölf Monate lang für dich, ohne dass du noch einmal daran denken musst.
Fazit
Fixkosten sind der einzige Bereich der Familienfinanzen, in dem eine einzige Stunde Arbeit dauerhaft wirkt. Kein Verzicht, keine Disziplin, keine täglichen Entscheidungen. Nur ein bewusster Blick auf das, was ohnehin jeden Monat passiert.
Und das Schönste daran ist nicht mal das Geld. Es ist das Gefühl, das danach kommt. Du weißt dann, was auf deinem Konto passiert und warum. Dieses Gefühl ist der eigentliche Anfang von allem, was danach kommt, ob Notgroschen, Rücklagen oder finanzielle Unabhängigkeit als Mutter.
Fang mit einem Posten an. Heute Abend. Und erzähl mir gern in den Kommentaren, welcher es war und wie viel er gebracht hat.
Häufige Fragen
Wie oft sollte ich meine Fixkosten prüfen? Einmal im Jahr reicht für den kompletten Durchgang. Sinnvoll ist ein fester Termin, etwa im Januar oder immer dann, wenn die Jahresabrechnung für Strom kommt. Zusätzlich lohnt ein kurzer Blick, wenn sich etwas in eurem Leben ändert, also bei Umzug, Elternzeit, neuem Job oder wenn ein Kind ein eigenes Handy bekommt.
Welcher Posten bringt am meisten? In den meisten Familien sind es Strom, Gas und die Versicherungen, weil dort die absoluten Beträge am größten sind. Am schnellsten erledigt sind dagegen die Abos, weil du dort sofort kündigen kannst, ohne auf Fristen zu warten.
Lohnt sich der Wechsel, wenn ich erst vor einem Jahr gewechselt habe? Oft ja, weil viele günstige Tarife nach dem ersten Jahr teurer werden. Schau dir an, was du aktuell zahlst, und vergleiche das mit dem, was Neukunden angeboten bekommen. Wenn die Differenz deutlich ist, lohnt der Aufwand.
Was mache ich, wenn ich nicht weiß, ob eine Versicherung sinnvoll ist? Dann kürze sie nicht einfach weg. Such lieber eine unabhängige Beratung, etwa bei der Verbraucherzentrale. Dieser Beitrag ist ein allgemeiner Ratgeber und ersetzt keine individuelle Finanz oder Versicherungsberatung.

Pingback: Kfz-Versicherung wechseln: So spart ihr als Familie