Es gibt diesen einen Satz, den ich jahrelang gesagt habe: „Wir müssten eigentlich mal mehr sparen.“ Meistens am Monatsende. Meistens beim Blick aufs Konto. Und meistens ohne konkrete Zahl dahinter.
Genau da liegt das Problem. Solange „mehr sparen“ nur ein Vorsatz ist, passiert nichts. Sobald daraus ein fester Betrag wird, der zu eurem Leben passt, wird es plötzlich machbar. Nicht angenehm, aber machbar.
Deshalb bekommst du in diesem Artikel beides: eine Faustregel mit aktuellen Zahlen aus Deutschland und eine Rechnung, mit der du deine ganz persönliche Sparrate bestimmst. Auch dann, wenn du in Teilzeit arbeitest, drei Kinder hast oder gerade jeden Monat punktgenau auf null landest.
Hinweis: Dieser Beitrag enthält Werbelinks. Wenn du darüber ein Konto eröffnest oder etwas kaufst, erhalte ich eine kleine Provision. Für dich ändert sich am Preis nichts. Dieser Artikel ist außerdem ein allgemeiner Ratgeber und keine individuelle Finanzberatung.
Die kurze Antwort: 10 bis 20 Prozent vom Nettoeinkommen
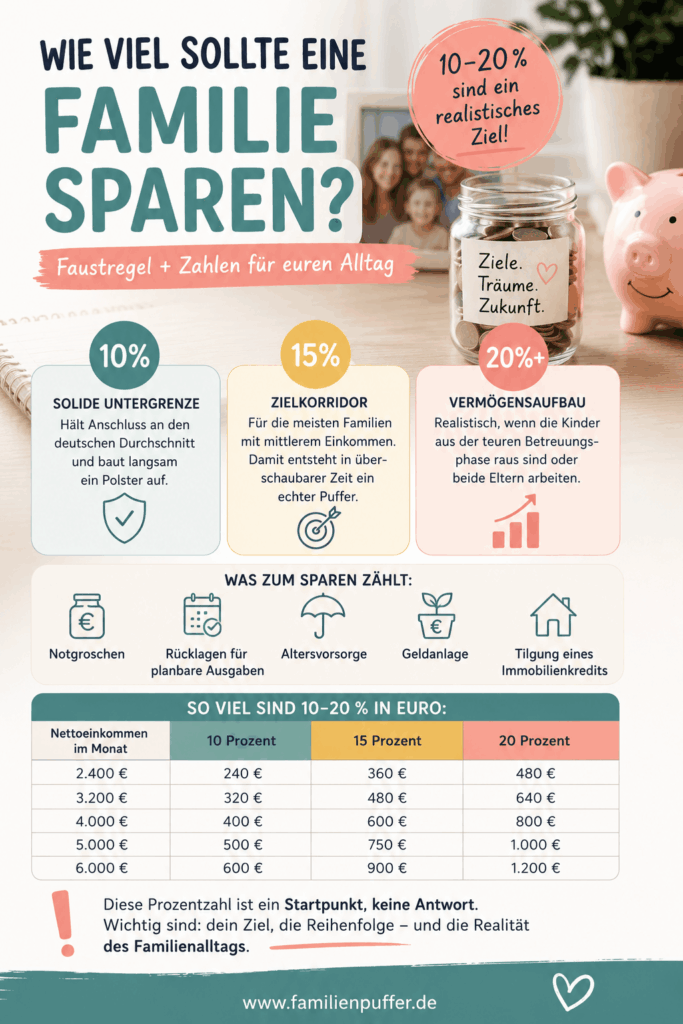
Wenn du nur eine Zahl mitnehmen willst, dann diese: Zwischen 10 und 20 Prozent des Haushaltsnettoeinkommens sind für Familien ein realistisches Sparziel.
10 Prozent sind die solide Untergrenze. Damit hältst du Anschluss an den deutschen Durchschnitt und baust langsam ein Polster auf.
15 Prozent sind der Zielkorridor für die meisten Familien mit mittlerem Einkommen. Damit entsteht in überschaubarer Zeit ein echter Puffer.
20 Prozent und mehr bedeuten Vermögensaufbau. Das ist realistisch, wenn die Kinder aus der teuren Betreuungsphase raus sind oder beide Eltern arbeiten.
Wichtig ist, was alles zum Sparen zählt: der Notgroschen, die Rücklagen für planbare Ausgaben, die Altersvorsorge und die Geldanlage. Auch die Tilgung eines Immobilienkredits gehört im weiteren Sinne dazu, weil sie dein Vermögen erhöht.
In Euro sieht das so aus:
Nettoeinkommen im Monat
10 Prozent
15 Prozent
20 Prozent
2.400 Euro
240 Euro
360 Euro
480 Euro
3.200 Euro
320 Euro
480 Euro
640 Euro
4.000 Euro
400 Euro
600 Euro
800 Euro
5.000 Euro
500 Euro
750 Euro
1.000 Euro
6.000 Euro
600 Euro
900 Euro
1.200 Euro
Und jetzt kommt der Teil, den die meisten Ratgeber weglassen: Diese Prozentzahl ist ein Startpunkt, keine Antwort. Sie sagt dir nichts darüber, wofür du sparst, in welcher Reihenfolge und was passiert, wenn im Oktober gleichzeitig die Nebenkostenabrechnung und die Winterreifen kommen.
Bild mit künstlicher Intelligenz erstellt
Was Familien in Deutschland tatsächlich sparen
Der deutsche Durchschnitt liegt seit Jahren erstaunlich stabil bei rund einem Zehntel des verfügbaren Einkommens. 2023 waren es 10,4 Prozent, 2024 rund 11,1 Prozent, im ersten Halbjahr 2025 saisonbereinigt 10,3 Prozent. Auf 100 Euro Einkommen legen die privaten Haushalte also etwa 10 Euro zur Seite.
Gleichzeitig wird das Sparen gerade schwerer. Die DZ Bank rechnet für 2026 mit einem Wachstum des Geldvermögens von 3,2 Prozent, nach 4,7 Prozent im Vorjahr und 7,4 Prozent im Jahr 2024. Höhere Preise fressen einen Teil dessen weg, was früher übrig blieb.
Ein Blick auf die Inflation erklärt, warum: Im August 2026 lag die Inflationsrate nach vorläufigen Zahlen des Statistischen Bundesamtes bei 2,9 Prozent, die Energiepreise sogar 10,5 Prozent über dem Vorjahresmonat. Für eine Familie mit Haus, Auto und drei Waschmaschinenladungen am Tag ist das kein abstrakter Wert, sondern der Grund, warum die Abschlagszahlung schon wieder gestiegen ist.
Zwei Schlüsse daraus:
Der Durchschnitt ist kein Ziel. In ihm stecken auch kinderlose Paare und sehr gut verdienende Haushalte. Wer als Familie 10 Prozent schafft, liegt gut im Rennen.
Geld, das auf dem Girokonto liegen bleibt, verliert real an Wert. Sparen heißt heute nicht nur zurücklegen, sondern auch: an den richtigen Ort legen. Dazu unten mehr.
Warum die Prozentzahl allein nicht reicht: die drei Töpfe
Eine Sparrate ohne Ziel hält keine drei Monate. Deshalb teile ich das Geld in drei Töpfe auf, die nacheinander gefüllt werden. Diese Reihenfolge ist der eigentliche Kern der Antwort auf die Frage, wie viel eine Familie sparen sollte.
Topf 1: Der Notgroschen
Der Notgroschen ist das Geld, das da ist, wenn die Waschmaschine stirbt, das Auto durch den TÜV fällt oder ein Gehalt für ein paar Monate wegbricht. Faustregel: drei bis sechs Monatsausgaben. Nicht Monatsgehälter, sondern Ausgaben. Das ist ein wichtiger Unterschied und macht die Zahl deutlich freundlicher.
Eine Familie mit 3.000 Euro monatlichen Gesamtausgaben braucht also zwischen 9.000 und 18.000 Euro. Klingt nach viel. Ist es auch. Deshalb gilt: Der erste Meilenstein sind 1.000 Euro, der zweite ein Monatsgehalt, der dritte drei Monatsausgaben. Nur wenn ein Einkommen den Großteil trägt, solltest du in Richtung sechs Monate planen.
Wie du diesen Puffer ohne Zusatzjob aufbaust, habe ich hier ausführlich beschrieben: Notgroschen aufbauen.
Topf 2: Rücklagen für Planbares
Dieser Topf ist der wichtigste und der am häufigsten vergessene. Denn die meisten Familien haben kein Ausgabenproblem, sondern ein Verteilungsproblem. Die Kosten sind nicht überraschend, sie kommen nur alle auf einmal.
Rechne einmal alle unregelmäßigen Ausgaben eines Jahres zusammen. Ein typisches Beispiel:
Posten
Betrag pro Jahr
Urlaub und Ausflüge
1.800 Euro
Weihnachten und Geburtstage
600 Euro
Auto: Steuer, Versicherung, Reifen, Werkstatt
1.400 Euro
Anschaffungen und Reparaturen
1.000 Euro
Klassenfahrten, Vereine, Schulbedarf
500 Euro
Nachzahlung Nebenkosten und Strom
400 Euro
Summe
5.700 Euro
Umgelegt auf den Monat
475 Euro
475 Euro im Monat. Genau dieser Betrag fehlt in vielen Haushaltsplänen und landet stattdessen auf der Kreditkarte oder im Dispo. Wenn du diesen Topf befüllst, fühlt sich dein Konto zwar leerer an, aber der Dezember ist plötzlich kein Drama mehr.
Topf 3: Langfristiger Vermögensaufbau
Erst wenn Topf 1 und Topf 2 stehen, geht es um Altersvorsorge und Geldanlage. Hier zählt nicht der Betrag, sondern die Zeit. 50 Euro monatlich über 18 Jahre sind 10.800 Euro Einzahlung. Bei einer angenommenen Rendite von 5 Prozent pro Jahr wären daraus rund 17.400 Euro geworden. Renditen sind nicht garantiert, aber der Effekt ist der Punkt: Der frühe Start schlägt den hohen Betrag.
Besonders wichtig ist dieser Topf für den Elternteil, der beruflich zurücksteckt. Wer über Jahre in Teilzeit arbeitet, sammelt weniger Rentenpunkte. Das lässt sich ausgleichen, aber nur, wenn man es bewusst tut.
Deine persönliche Sparrate in vier Schritten
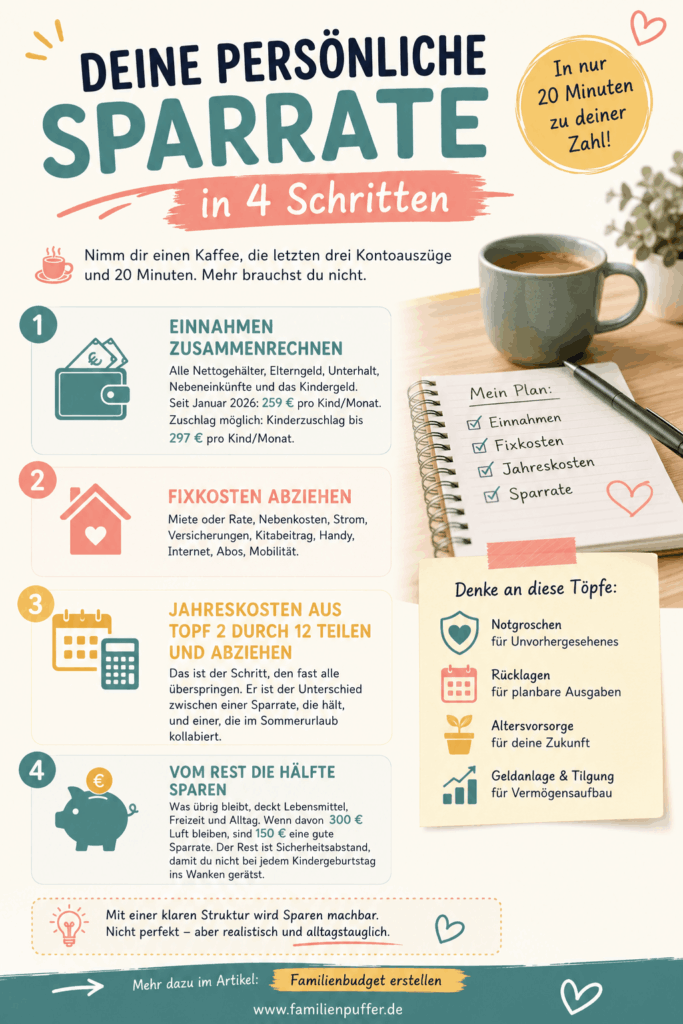
Nimm dir zwanzig Minuten, einen Kaffee und die letzten drei Kontoauszüge. Mehr braucht es nicht.
Schritt 1: Einnahmen zusammenrechnen.
Alle Nettogehälter, Elterngeld, Unterhalt, Nebeneinkünfte und das Kindergeld. Seit Januar 2026 liegt das Kindergeld bei 259 Euro pro Kind und Monat. Familien mit kleinem Einkommen können zusätzlich Kinderzuschlag von bis zu 297 Euro pro Kind bekommen. Eine Prüfung dauert wenige Minuten und lohnt sich häufiger, als viele denken.
Schritt 3: Die Jahreskosten aus Topf 2 durch zwölf teilen und ebenfalls abziehen.
Das ist der Schritt, den fast alle überspringen. Er ist der Unterschied zwischen einer Sparrate, die hält, und einer, die im Sommerurlaub kollabiert.
Schritt 4: Vom Rest die Hälfte sparen.
Was jetzt noch übrig ist, deckt Lebensmittel, Freizeit und Alltag. Wenn davon 300 Euro Luft bleiben, sind 150 Euro eine gute Sparrate. Der Rest ist Sicherheitsabstand, damit du nicht bei jedem Kindergeburtstag ins Wanken gerätst.
Wenn du für diesen Teil eine Struktur brauchst, führt dich dieser Artikel Schritt für Schritt durch: Familienbudget erstellen.
Bild mit künstlicher Intelligenz erstellt
Was Kinder wirklich kosten und warum sich die Sparrate mit dem Alter verschiebt
Das Statistische Bundesamt hat die Kosten für Kinder in einer großen Erhebung ausgewertet. Die Zahlen stammen aus 2018 und sind inzwischen sicher höher, aber die Verhältnisse stimmen bis heute.
Paare mit einem Kind gaben durchschnittlich 763 Euro im Monat für dieses Kind aus, das waren rund 21 Prozent ihrer gesamten Konsumausgaben von 3.593 Euro.
Alleinerziehende gaben mit 710 Euro etwas weniger aus, bei ihnen machte das jedoch 35 Prozent aller Konsumausgaben aus.
Für zwei Kinder lagen die Ausgaben bei 1.276 Euro, für drei Kinder bei 1.770 Euro. Pro Kind wird es mit jedem weiteren Kind also günstiger.
Nach Alter: bis 6 Jahre rund 679 Euro, bei Jugendlichen zwischen 12 und 18 Jahren rund 953 Euro im Monat.
Bis zum 18. Geburtstag summiert sich das auf etwa 155.000 Euro pro Kind.
Daraus ergibt sich ein Muster, das dir die Planung enorm erleichtert:
Vergleichsweise ruhig, oft wieder mehr Arbeitsstunden
15 bis 20 Prozent
Teenagerjahre
Essen, Freizeit, Handy, Hobbys, Klassenfahrten
10 bis 15 Prozent
Die Grundschulzeit ist das Fenster, in dem am meisten möglich ist. Wenn du in dieser Phase konsequent sparst, nimmst du den Druck aus den teuren Teenagerjahren heraus.
Drei Rechenbeispiele aus dem echten Leben
Familie A: ein Einkommen, zwei Kinder, 2.900 Euro netto
Hier sind 10 Prozent unrealistisch, und das ist völlig in Ordnung. Realistisch sind 5 Prozent, also rund 145 Euro. Aufteilung: 85 Euro in den Notgroschen, bis 1.000 Euro erreicht sind, 60 Euro in die Jahresrücklage. Geldanlage kommt später. Zur Einordnung: Nach Berechnungen des Instituts der deutschen Wirtschaft gilt eine Familie mit zwei Kindern unter 14 Jahren bei weniger als 2.910 Euro netto im Monat als relativ einkommensarm. In dieser Lage ist jeder gesparte Euro ein Erfolg, kein Scheitern.
Familie B: zwei Einkommen, zwei Kinder, 5.000 Euro netto
Ziel: 15 Prozent, also 750 Euro. Aufteilung: 250 Euro Notgroschen bis zum Ziel, danach umleiten, 350 Euro Jahresrücklage, 150 Euro in einen Sparplan. Nach etwa zwei Jahren steht der Notgroschen und die 250 Euro wandern in die Geldanlage.
Alleinerziehend mit einem Kind, 2.400 Euro netto
Ziel: 5 bis 8 Prozent, also 120 bis 190 Euro. Priorität hat hier eindeutig der Notgroschen, weil ein Ausfall nicht durch ein zweites Einkommen abgefedert wird. Erst danach folgt alles andere. Wichtig ist außerdem, alle Ansprüche zu prüfen: Kinderzuschlag, Wohngeld sowie Leistungen für Bildung und Teilhabe, zu denen unter anderem ein Betrag für Schulbedarf pro Schuljahr gehört.
Wo das Geld hinsoll: bitte nicht aufs Girokonto
Der häufigste Fehler beim Sparen ist nicht die Höhe des Betrags, sondern der Ort. Geld, das auf dem Girokonto liegt, wird ausgegeben. Nicht aus Leichtsinn, sondern weil es sichtbar ist und weil der Kopf es als verfügbar verbucht.
Deshalb: pro Topf ein eigenes Konto. Und zwar so, dass du es siehst, aber nicht aus Versehen antastest.
Praktisch für Familien: das C24 Konto mit Pockets
Ich nutze für genau diese Aufteilung Unterkonten. Beim kostenlosen Girokonto der C24 Bank* heißen sie Pockets. Du kannst bis zu vier davon kostenlos anlegen, jedes mit eigener IBAN. Damit lässt sich ein Pocket für die Autokosten einrichten, eines für Urlaub, eines für Weihnachten und Anschaffungen. Zusätzlich gibt es ein Tagesgeldpocket für den Notgroschen.
Was ich daran im Familienalltag praktisch finde:
Seit dem 1. August 2026 gibt es 0,75 Prozent Zinsen pro Jahr auf Girokonto, Pockets und Tagesgeldpocket. Verzinst werden bis zu 50.000 Euro auf dem Girokonto, bis zu 5.000 Euro je Pocket und bis zu 100.000 Euro auf dem Tagesgeldpocket.
Die Aufrundungsregel: Bei jeder Kartenzahlung wird auf den nächsten Euro, die nächsten 5 oder 10 Euro aufgerundet und die Differenz automatisch ins Tagesgeldpocket geschoben. Sparen, ohne es zu merken.
Überschusssparen: Was am Monatsende über einem von dir gesetzten Betrag liegt, wandert automatisch ins Sparpocket.
Das Konto lässt sich mit dem Partner oder der Partnerin teilen, was gemeinsame Haushaltskonten deutlich entspannter macht.
Sparziele lassen sich hinterlegen, sodass du den Fortschritt siehst. Klingt banal, wirkt aber erstaunlich stark auf die Motivation.
Zwei ehrliche Einordnungen dazu: Erstens ändern sich Zinssätze. C24 koppelt den Satz an den Einlagenzins der Europäischen Zentralbank abzüglich 1,5 Prozentpunkten, das kann also wieder sinken. Zweitens gibt es Banken mit höheren Tagesgeldzinsen. Für den Notgroschen einer Familie zählt aus meiner Sicht aber vor allem, dass das Geld getrennt liegt, sofort verfügbar ist und du nicht drei Apps brauchst.
Und noch ein Tipp, der bares Geld spart: Richte einen Freistellungsauftrag ein. Der Sparerpauschbetrag liegt 2026 unverändert bei 1.000 Euro pro Person und Jahr, bei gemeinsam veranlagten Ehepaaren bei 2.000 Euro. Ohne diesen Auftrag führt die Bank auf jeden Zinscent Abgeltungssteuer ab, obwohl du sie gar nicht zahlen müsstest. Der Auftrag ist kostenlos und wirkt rückwirkend auf den 1. Januar des Jahres, in dem du ihn erteilst.
Der wichtigste Trick: der Dauerauftrag am Gehaltstag
Wenn du aus diesem Artikel nur eine einzige Sache umsetzt, dann diese: Sparen darf nicht das sein, was übrig bleibt. Sparen muss die erste Ausgabe des Monats sein.
Richte einen Dauerauftrag ein, der einen Tag nach dem Gehaltseingang läuft. Nicht am 28., nicht „wenn es passt“. Das Geld ist dann weg, bevor der Alltag es einsammeln kann. Wer stattdessen am Monatsende schaut, was übrig ist, spart im Schnitt nichts, weil immer etwas dazwischenkommt.
Fang lieber zu niedrig an. 25 Euro, die zwölf Monate durchhalten, sind mehr wert als 300 Euro, die nach sechs Wochen wieder gestrichen werden.
Das Kindergeld als eingebauter Sparhebel
Seit Januar 2026 gibt es 259 Euro Kindergeld pro Kind und Monat, vier Euro mehr als im Vorjahr. Der Kinderfreibetrag liegt bei 9.756 Euro pro Kind, das Finanzamt prüft automatisch, was für euch günstiger ist.
Für die meisten Familien fließt das Kindergeld komplett in den laufenden Konsum, und das ist bei Kinderkosten von mehreren hundert Euro pro Monat auch nachvollziehbar. Wenn ihr es euch aber leisten könnt, ist folgende Regel Gold wert: Jede Erhöhung des Kindergeldes wird nicht ausgegeben, sondern gespart. Die vier Euro dieses Jahr sind nicht viel. Aber der Mechanismus sorgt dafür, dass du dich an ein Ausgabenniveau gewöhnst und Zusatzgeld systematisch in den Vermögensaufbau wandert.
Wer mehr kann: 25 bis 50 Euro pro Kind und Monat direkt am Tag der Kindergeldüberweisung auf ein eigenes Konto oder in einen Sparplan. Nach 18 Jahren steht bei 50 Euro monatlich und 5 Prozent angenommener Rendite eine Summe von rund 17.400 Euro. Das ist Führerschein, erste Wohnung und Studienstart in einem.
Wenn am Monatsende einfach nichts übrig bleibt
Dann liegt das Problem meistens nicht bei den kleinen Ausgaben. Der Latte macchiato ist nicht schuld. Wohnen, Energie und Mobilität machen in den meisten Familienhaushalten den Löwenanteil aus, und genau dort liegen die großen Hebel.
Drei Fragen, die pro Jahr oft mehrere hundert Euro freisetzen:
Wann hast du zuletzt Strom, Gas, Handy, Internet und Versicherungen verglichen? Ein einziger Nachmittag reicht meistens.
Welche Abos laufen, die niemand mehr nutzt? Streaming, Apps, Fitness, Zeitschriften, Cloudspeicher.
Passt die Kfz Versicherung noch zur tatsächlichen Fahrleistung und zur Zahl der Fahrer?
Wo sich Sparen bei Familien tatsächlich lohnt und wo du dir die Mühe schenken kannst, habe ich hier durchgerechnet: Familienkosten senken.
Und wenn wirklich nichts geht: Fang mit einem Euro pro Tag an. 30 Euro im Monat sind in einem Jahr 360 Euro. Das ist keine Altersvorsorge, aber es ist der Unterschied zwischen „die Waschmaschine ist kaputt“ und „die Waschmaschine ist kaputt und wir haben ein Problem“.
Fünf Fehler, die ich immer wieder sehe
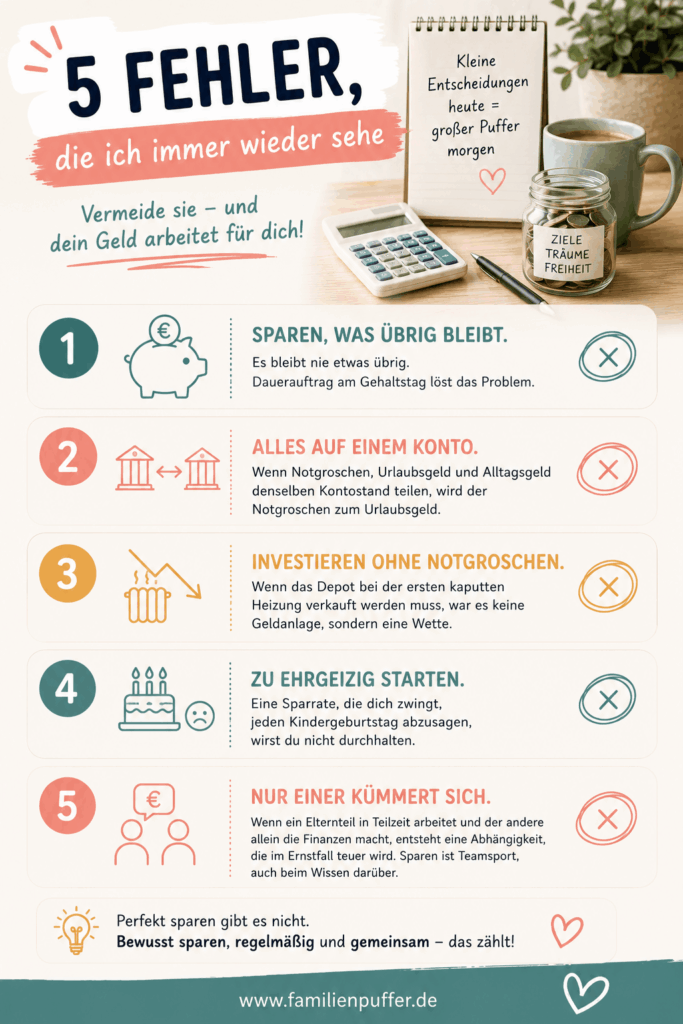
Sparen, was übrig bleibt. Es bleibt nie etwas übrig. Dauerauftrag am Gehaltstag löst das Problem.
Alles auf einem Konto. Wenn Notgroschen, Urlaubsgeld und Alltagsgeld denselben Kontostand teilen, wird der Notgroschen zum Urlaubsgeld.
Investieren ohne Notgroschen. Wenn das Depot bei der ersten kaputten Heizung verkauft werden muss, war es keine Geldanlage, sondern eine Wette.
Zu ehrgeizig starten. Eine Sparrate, die dich zwingt, jeden Kindergeburtstag abzusagen, wirst du nicht durchhalten.
Nur einer kümmert sich. Wenn ein Elternteil in Teilzeit arbeitet und der andere allein die Finanzen macht, entsteht eine Abhängigkeit, die im Ernstfall teuer wird. Sparen ist Teamsport, auch beim Wissen darüber.
Bild mit künstlicher Intelligenz erstellt
Nützliche Helfer für den Alltag
Du brauchst keine Software und kein Abo. Was vielen Familien aber hilft, ist etwas Analoges, das auf dem Küchentisch liegt und nicht in einer App verschwindet:
Ein klassisches Haushaltsbuch* zum Eintragen. Vier Wochen konsequent geführt, und du weißt genau, wo dein Geld hingeht.
*Werbelinks. Wenn du darüber kaufst, erhalte ich eine kleine Provision, für dich bleibt der Preis gleich.
Häufige Fragen
Wie viel sollte eine vierköpfige Familie im Monat sparen?
Als Orientierung 10 bis 15 Prozent des Haushaltsnettoeinkommens. Bei 4.000 Euro netto sind das 400 bis 600 Euro im Monat, verteilt auf Notgroschen, Jahresrücklage und Geldanlage. In der Kitaphase sind 5 bis 10 Prozent völlig in Ordnung.
Ist ein Notgroschen von 1.000 Euro genug?
Als erster Meilenstein ja, als Endziel nein. 1.000 Euro decken eine kaputte Waschmaschine, aber keinen Einkommensausfall. Plane langfristig drei bis sechs Monatsausgaben ein.
Soll ich erst Schulden tilgen oder sparen?
Beides, in dieser Reihenfolge: erst ein kleiner Notgroschen von rund 1.000 Euro, damit nicht jede Panne neue Schulden erzeugt. Dann die teuren Schulden tilgen, allen voran den Dispo. Danach den Notgroschen voll aufbauen.
Lohnt sich Sparen bei der aktuellen Inflation überhaupt?
Für den Notgroschen ja, denn Sicherheit ist hier wichtiger als Rendite. Für langfristiges Geld reicht ein Tagesgeldkonto allerdings nicht aus, um die Kaufkraft zu erhalten. Dafür braucht es eine Anlage mit höherer erwarteter Rendite und entsprechend längerem Anlagehorizont.
Wie viel sollten wir für die Kinder sparen?
Es gibt keine Pflichtzahl. Verbreitet sind 25 bis 50 Euro pro Kind und Monat. Wichtig ist die Reihenfolge: Die eigene Altersvorsorge geht vor dem Depot fürs Kind. Kinder können Ausbildung und Studium notfalls anders finanzieren, deine Rente nicht.
Fazit: die Zahl, die zu euch passt
Wie viel Geld eine Familie im Monat sparen sollte, lässt sich in einem Satz beantworten: 10 bis 20 Prozent des Nettoeinkommens, aufgeteilt auf Notgroschen, Jahresrücklage und langfristige Anlage, automatisch abgebucht am Gehaltstag.
Aber der wichtigere Satz ist ein anderer. Die beste Sparrate ist die, die du auch im November durchhältst, wenn das Auto in die Werkstatt muss und drei Geburtstage anstehen. Lieber 100 Euro, die jeden Monat kommen, als 400 Euro, die nach einem Quartal wieder verschwinden.
Such dir eine Zahl aus. Richte heute Abend den Dauerauftrag ein. Und schau in sechs Monaten wieder hin. Du wirst überrascht sein, wie viel ruhiger sich der Blick aufs Konto anfühlt, wenn ein Teil davon einen Namen hat.

Pingback: Weihnachten mit Kindern günstig gestalten: 10 Schritte
Pingback: Fixkosten senken als Familie: 12 Verträge, die ihr einmal im Jahr prüfen solltet - familienpuffer.de
Pingback: 100 € im Monat sparen: 10 einfache Ideen für Familien
Pingback: Finanzbücher für Frauen und Familien: 8 Bücher, die dir wirklich weiterhelfen - familienpuffer.de