Werbehinweis: Dieser Beitrag enthält Partnerlinks. Wenn du darüber ein Konto eröffnest oder etwas kaufst, erhalte ich eine kleine Provision. Für dich ändert sich am Preis nichts.
Es gibt einen Satz, den ich in Gesprächen mit Müttern immer wieder höre: „Wir haben alles zusammen, wir brauchen keine getrennten Konten.“ Und im selben Atemzug kommt oft der zweite Satz: „Aber ich fühle mich manchmal komisch, wenn ich mir etwas kaufe.“
Diese beiden Sätze passen erstaunlich gut zusammen. Sie beschreiben eine Situation, die sehr viele verheiratete Frauen kennen. Das Geld ist da, die Ehe ist gut, das Vertrauen stimmt. Und trotzdem gibt es dieses leise Unbehagen, wenn der eigene Kontostand eigentlich immer der Kontostand von jemand anderem ist.
In diesem Artikel geht es genau darum. Nicht um Misstrauen, nicht um eine geheime Kasse hinter dem Rücken des Partners und schon gar nicht um Trennungsvorbereitung. Es geht um etwas viel Unspektakuläreres: ein eigenes Girokonto mit einem kleinen, regelmäßigen Betrag darauf. Und um die Frage, warum ausgerechnet diese kleinen Beträge der Anfang von echter finanzieller Unabhängigkeit sind.
Ein eigenes Konto ist kein Misstrauensvotum
Lass uns zuerst das größte Missverständnis aus dem Weg räumen. Ein eigenes Konto sagt nichts darüber aus, wie sehr du deinem Mann vertraust. Es sagt etwas darüber aus, wie gut ihr organisiert seid.
Niemand käme auf die Idee zu sagen: „Wir lieben uns doch, warum sollten wir eine Hausratversicherung brauchen?“ Wir sichern uns gegen Dinge ab, die wir uns nicht wünschen, und trotzdem läuft die Ehe weiter. Beim Geld ist es genauso. Ein eigenes Konto ist eine strukturelle Entscheidung, keine emotionale.
Dazu kommt ein zweiter Punkt, der oft unterschätzt wird: Ein eigenes Konto verändert das Gefühl im Alltag. Wer eigenes Geld hat, über das niemand mitentscheidet, muss keine Kaufentscheidung mehr rechtfertigen, nicht einmal vor sich selbst. Der Kaffee mit der Freundin, das Buch, der Yogakurs, das Geschenk für den Partner. All das wird zu einer normalen Ausgabe statt zu einer Position, die im gemeinsamen Kontoauszug auftaucht und erklärt werden könnte.
Die Zahlen, die man kennen sollte
Finanzielle Abhängigkeit in der Ehe ist kein individuelles Versagen. Sie ist das Ergebnis von Strukturen, die sich in Statistiken sehr deutlich zeigen.
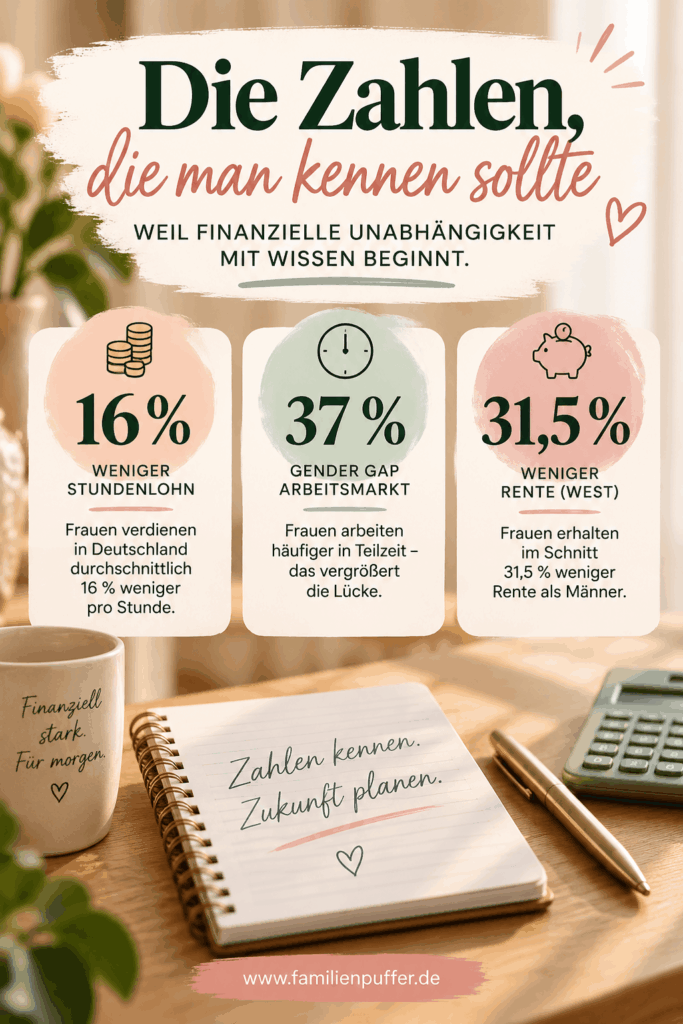
Frauen haben im Jahr 2025 in Deutschland pro Stunde durchschnittlich 16 Prozent weniger verdient als Männer, nämlich 22,81 Euro brutto gegenüber 27,05 Euro. Rund 60 Prozent dieser Lücke lassen sich durch Merkmale wie Beruf, Branche und Beschäftigungsumfang erklären, der Rest entspricht dem bereinigten Wert von 6 Prozent. Übersetzt heißt das: Auch bei vergleichbarer Tätigkeit und Qualifikation bleibt eine Lücke übrig.
Noch aussagekräftiger für Familien ist eine zweite Kennzahl. Der Gender Gap Arbeitsmarkt, der zusätzlich die bezahlte Arbeitszeit und die Erwerbsbeteiligung berücksichtigt, lag 2025 bei 37 Prozent. Diese Zahl bildet ab, was in vielen Familien nach der Geburt passiert: Sie reduziert die Stunden, er nicht.
Und dann kommt die Rechnung am Ende des Erwerbslebens. Beim Gender Pension Gap zeigt sich ein deutliches West Ost Gefälle: im früheren Bundesgebiet ohne Berlin liegt er bei 31,5 Prozent, in den neuen Ländern einschließlich Berlin bei 6,1 Prozent. Betrachtet man nur die selbst erwirtschafteten Alterssicherungseinkommen, fällt die Lücke noch größer aus. Das Wirtschafts und Sozialwissenschaftliche Institut kommt für 2023 auf 43 Prozent, also ein um 43 Prozent niedrigeres eigenes Alterssicherungseinkommen von Frauen.
Diese Zahlen sind kein Grund für schlechte Laune. Sie sind ein Grund für einen Plan.
Bild mit künstlicher Intelligenz erstellt
Was viele Ehefrauen über ihre rechtliche Lage nicht wissen
Hier wird es überraschend konkret, und dieser Teil wird in Familien selten besprochen. Einen Überblick über das große Ganze findest du in unserem Grundlagenartikel zu den Finanzen in der Ehe.
Wem das Konto gehört, entscheidet der Kontovertrag, nicht die Ehe. Ein Konto, das auf den Namen deines Mannes läuft, ist rechtlich sein Konto. Auch nach zwanzig Ehejahren. Du hast darauf nur Zugriff, wenn du Kontoinhaberin oder Bevollmächtigte bist. Eine Vollmacht kann jederzeit widerrufen werden.
Die Zugewinngemeinschaft ist keine Gütergemeinschaft. Wer ohne Ehevertrag heiratet, lebt im gesetzlichen Güterstand der Zugewinngemeinschaft. Der entscheidende Punkt: Während der Ehe bleiben die Vermögen getrennt. Ausgeglichen wird erst am Ende, also bei Scheidung oder Tod. Solange die Ehe läuft, entsteht durch die Heirat allein kein Anspruch auf das Konto des anderen.
Es gibt einen Taschengeldanspruch, und kaum jemand kennt ihn. Der Taschengeldanspruch ist in Deutschland als Teil des Familienunterhalts nach den Paragrafen 1360 bis 1360 b BGB geregelt, und Gerichte billigen dem haushaltsführenden Ehepartner fünf bis sieben Prozent des verfügbaren Nettoeinkommens des anderen zu. Dieser Betrag steht der Person persönlich zur freien Verwendung nach eigener Wahl zu, ohne Mitsprache des anderen Ehegatten. Wichtig ist die Abgrenzung: Haushaltsgeld dient den Ausgaben für Haushalt und Familie, Taschengeld dagegen den persönlichen Bedürfnissen zur freien Verfügung.
Rechne das einmal durch. Bei einem bereinigten Nettoeinkommen von 3.000 Euro sind fünf bis sieben Prozent immerhin 150 bis 210 Euro im Monat. Das ist kein theoretischer Wert, sondern ein Orientierungsrahmen, den Gerichte anlegen. Und es ist ein sehr sachliches Argument für ein Gespräch am Küchentisch.
Ein Hinweis dazu: Ich bin keine Anwältin und keine Finanzberaterin. Dieser Artikel ersetzt keine individuelle Beratung. Wenn es bei euch um größere Summen, Immobilien oder eine schwierige Konstellation geht, sprich mit einer Fachanwältin für Familienrecht oder einer Steuerberatung.
Warum ein gemeinsames Konto allein nicht reicht
Das klassische Modell in vielen Ehen ist ein einziges Gemeinschaftskonto, auf das alles fließt und von dem alles abgeht. Praktisch, übersichtlich, und mit vier spürbaren Nachteilen.
Totale Transparenz in beide Richtungen. Jede Ausgabe ist sichtbar. Das Überraschungsgeschenk, die Therapie, das Buch über Finanzen. Transparenz ist gut, aber permanente Sichtbarkeit erzeugt bei vielen Frauen einen leisen Rechtfertigungsdruck.
Gemeinsame Haftung. Bei einem Gemeinschaftskonto, bei dem beide allein verfügen dürfen, dem sogenannten Oderkonto, haften beide für den Sollstand. Ein Dispo, den einer nutzt, wird zur Schuld von beiden.
Zugriff im Konfliktfall. Bei einem Oderkonto kann jeder allein über das gesamte Guthaben verfügen. Solange alles gut läuft, ist das bequem. Im Streitfall ist es ein Risiko.
Steuerliche Stolperfallen bei großen Summen. Zivilrechtlich steht beiden Ehegatten das Guthaben eines Gemeinschaftskontos zu gleichen Teilen zu, wenn nichts anderes vereinbart ist, und übersteigen die dadurch angenommenen Schenkungen innerhalb von zehn Jahren den Ehegattenfreibetrag von 500.000 Euro, setzt das Finanzamt Schenkungsteuer fest. Für die meisten Familien ist dieser Freibetrag weit weg. Relevant wird es bei Erbschaften, Abfindungen oder einem Immobilienverkauf, und dann sehr schnell.
Das Modell, das in den meisten Familien funktioniert
Die praktikabelste Lösung ist ein Aufbau mit drei Konten. Er ist seit Jahren Standard in der Finanzberatung für Paare, weil er Gemeinsamkeit und Eigenständigkeit gleichzeitig abbildet.
Konto 1: das Gemeinschaftskonto. Hier laufen alle Fixkosten und Familienausgaben. Miete, Strom, Versicherungen, Lebensmittel, Kinderbedarf, Urlaubskasse. Beide zahlen ein.
Konto 2 und 3: je ein eigenes Konto pro Person. Darauf geht ein fester Betrag, über den jeder ohne Absprache verfügt. Gleich hoch für beide, unabhängig davon, wer wie viel verdient. Genau das ist der Punkt, an dem Care Arbeit sichtbar wird: Wer den Haushalt führt und die Kinder betreut, leistet einen Beitrag zum Familienunterhalt, auch ohne Gehaltseingang.
Für die Einzahlung auf das Gemeinschaftskonto gibt es zwei faire Varianten. Entweder ihr zahlt beide denselben Betrag ein, oder ihr zahlt anteilig nach Einkommen. Verdient er 3.000 Euro und du 1.000 Euro, trägt er 75 Prozent der gemeinsamen Kosten und du 25 Prozent. Das übrige Geld geht auf die persönlichen Konten.
Wenn du eure Fixkosten dafür einmal sauber aufschlüsseln willst, hilft dir unsere Anleitung, wie du ein Familienbudget erstellst. Ohne diese Übersicht wird die Verteilung zur Schätzung, und Schätzungen führen bei Geldgesprächen fast immer zu Streit.
Ein kostenloses Konto als Startpunkt
Damit der Aufbau funktioniert, muss das eigene Konto zwei Bedingungen erfüllen: Es darf nichts kosten, und es muss schnell eröffnet sein. Wenn ein Konto monatliche Gebühren frisst, ist die Motivation nach drei Monaten weg.
Ich nutze und empfehle dafür das C24 Girokonto*. Es passt aus mehreren Gründen zum Thema dieses Artikels.
Das Basismodell C24 Smart ist dauerhaft kostenlos, ohne Mindestgeldeingang.
Es gibt 0,75 Prozent Zinsen aufs Girokonto für Einlagen bis 50.000 Euro, für Neu und Bestandskunden. Die Zinsen landen direkt auf dem Girokonto, ohne Umschichten auf ein separates Tagesgeldkonto.
Es lassen sich Unterkonten mit eigener IBAN anlegen, dazu kommen Analysen, Budgets und Sparpotenziale in der App. Vier dieser Unterkonten sind im kostenlosen Modell enthalten.
Die C24 Bank besitzt eine vollwertige deutsche Banklizenz, unterliegt der Aufsicht der BaFin, und die Einlagen sind über die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde geschützt.
Die Unterkonten sind für Frauen mit kleinem Budget der eigentliche Hebel. Du kannst dein eigenes Geld direkt in Töpfe sortieren: einen für den Notgroschen, einen für Geschenke, einen für einen Kurs oder ein größeres Ziel. Geld, das einen Namen hat, wird seltener aus Versehen ausgegeben.
Ein fairer Hinweis: Konditionen ändern sich. Die genannten Zahlen sind Stand September 2026, und der Zinssatz hängt am Leitzins der Europäischen Zentralbank. Prüfe die aktuellen Bedingungen vor der Eröffnung.
In sieben kleinen Schritten zum eigenen Konto
Kein großer Plan, keine Grundsatzdebatte. Sieben Schritte, von denen jeder einzelne an einem Abend zu schaffen ist.
Zahlen sammeln. Schreib auf, was monatlich reinkommt und was fix rausgeht. Nur die Summen, keine Bewertung.
Deinen Betrag festlegen. Nimm als Orientierung fünf bis sieben Prozent des bereinigten Familiennettoeinkommens. Wenn das gerade unrealistisch ist, nimm einen Betrag, der sicher machbar ist. 25 Euro sind besser als ein Plan über 200 Euro, der nach zwei Monaten scheitert.
Das Konto eröffnen. Digital, in etwa fünfzehn Minuten, mit Ausweis und Videoident.
Einen Dauerauftrag einrichten. Am Tag nach dem Gehaltseingang, damit das Geld weg ist, bevor der Alltag es aufbraucht.
Unterkonten anlegen. Notgroschen, Freiraum, Ziel. Drei reichen zum Start.
Das Gespräch führen. Nicht als Ankündigung einer Veränderung, sondern als gemeinsame Organisationsfrage. Formulierungen dazu findest du weiter unten.
Nach drei Monaten prüfen. Passt der Betrag? Zu hoch, zu niedrig, genau richtig?
Der wichtigste Schritt ist Nummer vier. Ein Dauerauftrag entscheidet über Erfolg oder Scheitern, weil er die Entscheidung einmal trifft statt zwölfmal im Jahr.
Woher die kleinen Beträge kommen, wenn nichts übrig ist
„Bei uns ist am Monatsende nichts übrig“ ist der häufigste Einwand. Er stimmt oft, und trotzdem gibt es meistens Quellen, die niemand auf dem Schirm hat.
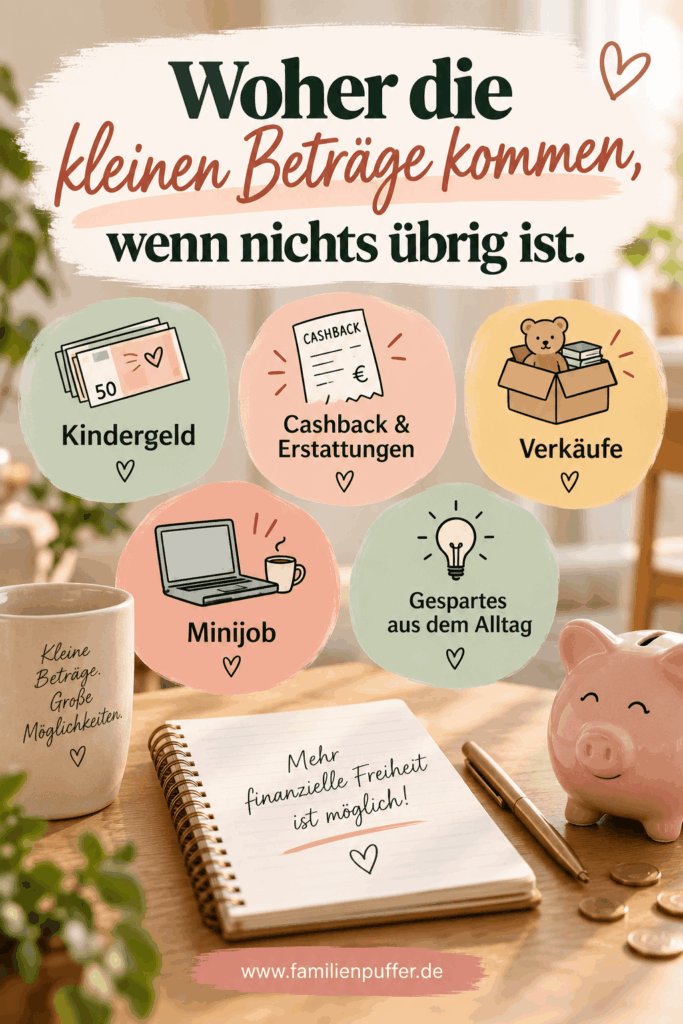
Das Kindergeld. Es fließt in vielen Familien auf das gemeinsame Konto und geht dort unter. Ein fester kleiner Anteil davon kann auf dein Konto laufen, ohne dass die Familienkasse leidet.
Cashback und Erstattungen. Rückzahlungen von Nebenkosten, Steuererstattungen, Cashback aus Kartenzahlungen. Solche Beträge kommen unregelmäßig und werden fast immer sofort verkonsumiert.
Verkäufe. Kinderkleidung, Spielzeug, Möbel. Das Geld aus verkauften Sachen hat einen entscheidenden Vorteil: Es fehlt niemandem im Budget.
Ein Minijob. Die Minijob Grenze liegt 2026 bei 603 Euro monatlich im Jahresdurchschnitt und steigt im Januar 2027 auf 633 Euro. Für viele Mütter in der Familienphase ist das ein realistischer Einstieg, auch wenn ein sozialversicherungspflichtiger Job langfristig für die Rente deutlich mehr bringt.
Gespartes aus dem Alltag. Jeder umgestellte Vertrag, jeder gewechselte Anbieter. Wenn du beim Stromtarif 180 Euro im Jahr sparst, sind das 15 Euro im Monat, die vorher nicht existierten. Viele weitere Ideen dazu findest du in unserem Beitrag mit 27 Sparideen für den Familienalltag.
Bild mit künstlicher Intelligenz erstellt
Warum kleine Beträge wirklich reichen
Jetzt zum Kern der Überschrift. Kleine Beträge werden unterschätzt, weil wir sie mit dem vergleichen, was uns fehlt, statt mit dem, was sie über Zeit werden.
Ein Rechenbeispiel mit einer angenommenen Rendite von 5 Prozent pro Jahr, wie sie langfristig breit gestreute Aktienfonds historisch erzielt haben. Zukunft garantiert das nicht, Kursschwankungen gehören dazu, und für kurzfristiges Geld ist ein verzinstes Tagesgeldkonto der passendere Ort.
25 Euro im Monat werden in zehn Jahren zu etwa 3.880 Euro, eingezahlt hast du 3.000 Euro.
50 Euro im Monat werden in zehn Jahren zu etwa 7.760 Euro, eingezahlt hast du 6.000 Euro.
100 Euro im Monat werden in zehn Jahren zu etwa 15.530 Euro, eingezahlt hast du 12.000 Euro.
Und selbst ohne jede Rendite gilt: 50 Euro im Monat sind nach einem Jahr 600 Euro. Das ist ein Anwalt, ein Umzug, eine Kaution, eine Fortbildung, drei Monate Puffer. Es ist der Unterschied zwischen „Ich müsste fragen“ und „Ich kann entscheiden“.
Genau deshalb ist die Höhe des Betrags nebensächlich. Entscheidend ist, dass überhaupt etwas fließt, jeden Monat, auf ein Konto, das deinen Namen trägt.
Denk den Gedanken einen Schritt weiter: Was du hier über kleine Beträge liest, gilt genauso für deine Rente. Wer viele Jahre in Teilzeit arbeitet, sammelt weniger Rentenpunkte, und die Lücke wird erst sichtbar, wenn sie kaum noch zu schließen ist. Mehr dazu findest du in unserem Artikel zur Altersvorsorge für Mütter.
So sprichst du mit deinem Mann darüber
Der schwierigste Teil ist selten die Bank. Es ist das Gespräch. Drei Dinge helfen.
Wähle den Zeitpunkt bewusst. Nicht abends nach einem anstrengenden Tag, nicht mitten im Streit über eine Rechnung. Sonntagvormittag, wenn die Kinder beschäftigt sind.
Formuliere es als Organisationsfrage, nicht als Vorwurf. Ein Satz, der fast immer funktioniert: „Ich möchte, dass wir beide einen gleich großen Betrag haben, über den wir nicht reden müssen. Auch du.“ Der letzte Halbsatz verändert die Dynamik komplett, weil es nicht mehr um dich gegen ihn geht.
Bring einen fertigen Vorschlag mit. Konkrete Zahlen, konkrete Kontenaufteilung, konkreter Betrag. Ein Vorschlag lädt zur Diskussion über Details ein. Eine offene Frage lädt zur Diskussion über das Prinzip ein.
Wenn dein Mann ablehnt, ist die Reaktion selbst eine Information. Ein Partner, der sagt „gute Idee, machen wir für uns beide“, denkt anders als einer, der die Kontrolle über jeden Euro behalten will. Das auszuhalten ist unangenehm, aber es ist besser, es zu wissen.
Übrigens: Genau dieselbe Logik gilt für eure Kinder. Ein eigener Betrag, über den sie frei verfügen, ist der beste Lernraum für den Umgang mit Geld. Wie viel in welchem Alter angemessen ist, haben wir in unserem Beitrag über Taschengeld nach Alter aufgeschlüsselt.
Kleine Hilfsmittel, die den Anfang leichter machen
Du brauchst kein teures System. Aber ein paar Dinge senken die Hürde spürbar.
Ein Haushaltsbuch in Papierform*. Klingt altmodisch, funktioniert aber für viele besser als eine App, weil der Blick auf die Zahlen bewusster passiert.
Ein Budgetordner mit Umschlägen*. Ideal für alle, die mit Bargeld besser haushalten als mit Karte, und für die Töpfe, die nicht auf ein Unterkonto passen.
Ein gutes Finanzbuch für Frauen* . Wissen ist der Teil der Unabhängigkeit, den dir niemand nehmen kann, auch nicht in einer Trennung.
Häufige Fragen
Ist ein eigenes Konto in der Ehe erlaubt? Ja, uneingeschränkt. Die Ehe verpflichtet niemanden zu einem gemeinsamen Konto. Jede Person darf beliebig viele eigene Konten führen.
Muss ich meinem Mann davon erzählen? Rechtlich nicht. In einer funktionierenden Ehe ist Offenheit trotzdem die deutlich bessere Basis. Ein Konto, das offen besprochen ist, entlastet. Ein heimliches Konto belastet.
Wie viel sollte auf dem eigenen Konto liegen? Als Ziel gilt für den Notgroschen üblicherweise das Drei bis Sechsfache der monatlichen Ausgaben. Für den Anfang reicht ein erstes Polster von 500 bis 1.000 Euro völlig aus. Wie du ihn Schritt für Schritt aufbaust, zeigt dir unser Beitrag zum Notgroschen.
Was ist besser: getrennte Konten oder ein Gemeinschaftskonto? Beides zusammen. Ein Gemeinschaftskonto für alles Gemeinsame, dazu je ein eigenes Konto. Dieses Modell deckt beide Bedürfnisse ab.
Ich verdiene gar nichts, habe ich trotzdem Anspruch auf eigenes Geld? Ja. Der Taschengeldanspruch richtet sich genau an den haushaltsführenden Ehepartner. Die Rechtsprechung setzt in der Regel fünf bis sieben Prozent des bereinigten Nettoeinkommens an. Reicht das Einkommen nur für den notwendigen Familienunterhalt, entfällt der Anspruch.
Schadet ein eigenes Konto der Ehe? Die Erfahrung vieler Paare spricht dagegen. Klare Zuständigkeiten reduzieren Streit über Geld, weil nicht mehr jede kleine Ausgabe verhandelt werden muss.
Fazit
Finanzielle Unabhängigkeit als Ehefrau beginnt nicht mit einem großen Gehalt und nicht mit einem Depot über 50.000 Euro. Sie beginnt mit einem Konto, das deinen Namen trägt, und einem Dauerauftrag über einen Betrag, der klein genug ist, dass er nicht wehtut.
Aus 25 Euro im Monat wird ein Puffer. Aus einem Puffer wird Handlungsspielraum. Aus Handlungsspielraum wird ein Gefühl, das sich schwer beschreiben lässt und das viele Frauen zum ersten Mal seit Jahren wieder haben: Ich kann entscheiden.
Der nächste Schritt ist konkret und dauert eine Viertelstunde. Konto eröffnen, Dauerauftrag einrichten, Datum in den Kalender für die Auswertung in drei Monaten. Mehr ist es nicht.

Pingback: Weihnachten mit Kindern günstig gestalten: 10 Schritte
Pingback: Fixkosten senken als Familie: 12 Verträge, die ihr einmal im Jahr prüfen solltet - familienpuffer.de